 扫描下载

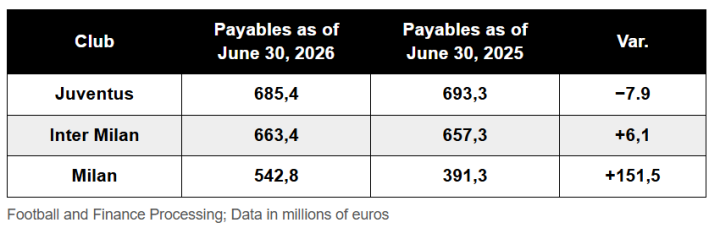
尤文依旧是总负债最高的俱乐部,不过相比 2025 年数值有所下降;紧随其后的是国米,而米兰由于转会市场投入叠加 2025/26 赛季无缘欧战,债务规模大幅上涨。截至 2026 年 6 月 30 日:尤文总负债回落,国米小幅上升,AC 米兰总负债大涨 38%。如果看净金融负债指标,三家俱乐部该数值全部走高。
意大利足坛这三家豪门的 2025/26 财年财报呈现完全不同的走向,区分融资借款、转会分期应付款、经营产生现金流之后,差异会更加清晰。Calcio e Finanza 将尤文、国米、米兰的合并财报做对比,聚焦债务规模、构成以及变化趋势。
本次分析用到三个核心指标:
1. 总负债(按类型拆分)
2. 净金融负债:金融负债减去现金及可变现金融资产
3. 转会应收应付净额:买球员待支付款项,和卖球员待收款之间的差额
这几个指标需要结合阅读,不能简单相加,同时要兼顾收款、付款的时间周期。
俱乐部负债的来源:银行贷款、股东借款这类需要还本付息的资金;或是转会分期形成的延期付款。负债可以用来支撑投资、抹平收支时间差,或是弥补经营端入不敷出的缺口。 负债本身不等于经营危机,关键看借钱用途、到期时间、以及用来偿债的稳定资金来源。
总负债:尤文下降,国米、米兰上涨
截至 2026 年 6 月 30 日,三家总负债规模:
尤文:6.854 亿欧元(三家最高)
国米:6.634 亿欧元
AC 米兰:5.428 亿欧元
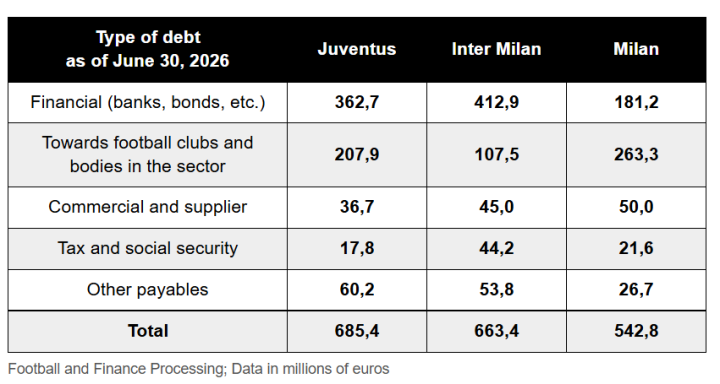
总负债包含金融借款、对其他俱乐部应付转会款、供应商欠款、员工薪酬、经纪佣金、税务、社保以及其他应付款。
对比 2025 年:
尤文:唯一一家总负债下降的俱乐部,减少 790 万欧元。主要是对其他俱乐部、员工、经纪人的应付款减少,本赛季球队薪资成本也得到管控。
AC 米兰:增幅最大,总负债增加 1.515 亿欧元,核心是球员采购的分期应付款增加;同时 2025/26 赛季无缘欧战,赛事收入缩水,进一步加大资金压力。
补充说明:这份数据不含红鸟基金向 Comvest Credit Partners 的再融资贷款,这笔是美国控股方当年承接埃利奥特卖方贷款的重组安排,2026 年 1 月签约,属于股东层面债务,不在俱乐部报表内。
国米:总负债增加 610 万欧元,橡树资本控股的国米经营业务本身产生现金,但转会投入消耗资金更多;加上 2025/26 赛季欧战奖金收入,低于打进欧冠决赛的 2024/25 赛季。
三家债务结构差异:
除银行贷款、债券之外,负债还包括球员转会分期、供应商、人力、税费社保欠款。国米:金融类负债(有息负债)体量最大,4.129 亿欧元;尤文 3.627 亿,米兰 1.812 亿
AC 米兰:对其他俱乐部转会应付款最高,2.633 亿欧元两种负债性质不一样:债券 / 银行贷款是拿到现金、未来还本付息;球员分期是把转会采购成本分摊到多年,都会形成负债,但风险特征不同。
净金融负债:三家全部上涨
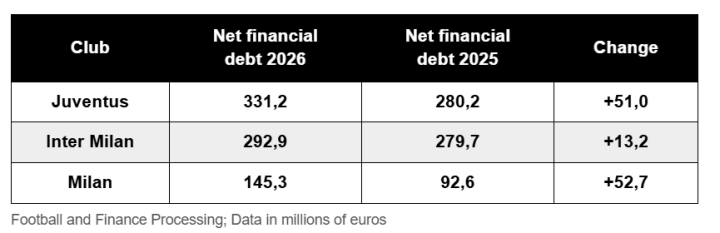
净金融负债 = 金融有息负债 − 现金及可变现金融资产,用来衡量扣除手头现金之后,真实的融资压力。 同比去年,三家净金融负债全部上升:
增量:米兰 +5270 万;
尤文 +5090 万;
国米 +1320 万
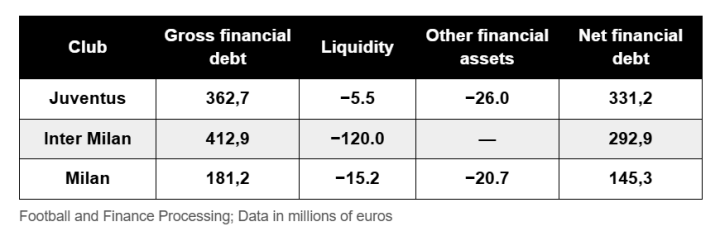
净金融负债余额:
尤文 3.311 亿;
国米 2.929 亿;
米兰 1.453 亿
尤文虽然总负债下降,但现金储备减少,因此净金融负债反而走高。
三家金融负债构成:
国米:主体是 3.5 亿欧元面值债券(2030 到期,利息 4.52%,报表账面 3.468 亿);再加体育中心银行贷款 3470 万、股东借款 3140 万,合计毛金融负债 4.129 亿,扣掉现金后净负债 2.929 亿。
尤文:债券 + 银行贷款 + 保理预付款;1.493 亿债券(2037 到期)、保理公司欠款 1.089 亿、其他银行贷款 6000 万、孔蒂纳萨基地 + J 酒店不动产抵押 4110 万,合计毛金融负债 3.627 亿,扣现金后净负债 3.311 亿。
米兰:以收入保理、供应链融资为主。1.812 亿毛金融负债里,1.742 亿来自各类融资机构、7000 万银行借款;主要是 Factorit、Banca Ifis 供应链代付、彪马 / 阿联酋航空赞助收入预支、转播权保理,还有用于转会分期支付的海外银行借款。扣掉现金和可变现资产后,净金融负债 1.453 亿。
转会应收应付净额(转会净负债):
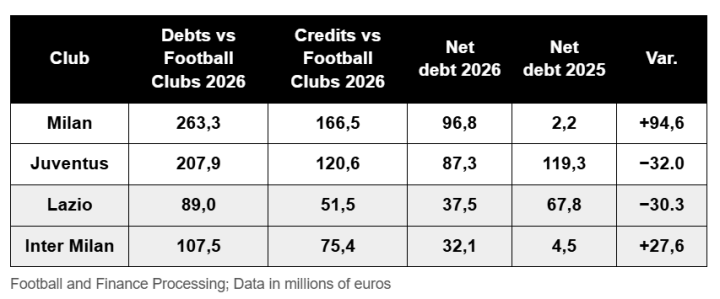
统计转会业务:买人待付、卖人待收的差额(包含往年转会遗留款项)
AC 米兰:转会净负债 9680 万欧元(三家最高)
尤文:8730 万欧元
国米:3210 万欧元
米兰、国米转会净负债同比增加,尤文下降。重点:净额只体现差额,不代表现金流时序匹配。可能几个月内就要付转会分期,但卖人的回款要等到下一年,即便有应收款,短期依然需要现金兑付。经纪人费用、转会回款保理融资不在这个口径内。
负债收入比 & 现金流:
负债规模要结合营收体量看,1 亿负债对年营收 5 亿的俱乐部和 1.5 亿营收的俱乐部压力完全不同,负债 / 营收比值可以衡量压力。另外,财报上的收入、资产处置收益不等于已经收到现金,要看经营现金流(扣利息、税费之后),再对比转会净投入。
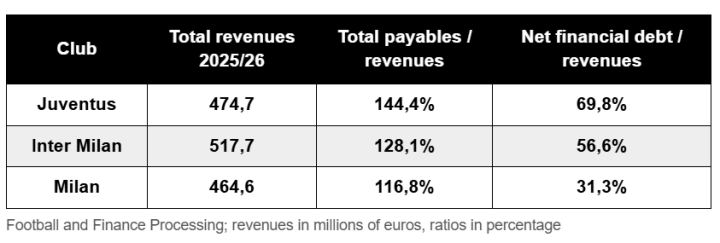
2025/26 财年:
尤文、国米:经营业务产生正向现金;米兰因为无缘欧战,经营端是现金消耗但叠加转会买卖的净投入之后,三家都存在资金缺口:
尤文:经营产生 2060 万现金,转会等净投入消耗 1.373 亿,缺口 1.167 亿
国米:经营产生 3750 万现金,投入 5020 万,缺口 1270 万
米兰:经营本身消耗 3450 万现金,再加净投入 1830 万,缺口 5270 万
资金缺口 ≠负债新增,俱乐部可以动用存量现金、新增融资、股东注资补齐,尤文本年度就收到大股东 Exor 提供约 6700 万现金支持。
 AC米兰
 国际米兰
 尤文图斯
 营业执照
全部评论(4)
今天 14:10
今天 14:07
今天 13:52
今天 13:53