 扫描下载

有人会问:怎样才算一家富足的足球俱乐部?是高额营收、丰厚利润?是愿意在工资与转会市场砸钱?顶级硬件设施?还是成堆的冠军奖杯?抑或是那份难以量化的无形资产 —— 俱乐部文化?在西班牙首都马德里,皇马或许可以说集齐了上面所有要素。今年 7 月,尽管球队遭遇五年来首个四大皆空的赛季,皇马公布的 2025-26 财年营收连续第四年登顶全球足坛,即便大部分俱乐部尚未公布财报,皇马的营收体量也足以拉开差距:约11.94 亿欧元(折合 14 亿美元 / 10 亿英镑),没有其他俱乐部能够望其项背。皇马将于 11 月 21 日(周六)向会员提交上赛季完整财报,这份财报几乎一定会获得表决通过,同时一并审议 2026-27 赛季预算。《The Athletic》提前拿到了这份文件,这份财报勾勒出一家体量庞大、财务脉络错综复杂的俱乐部。创纪录营收、连续盈利(已经是连续 26 年盈利)固然是头条焦点,但在光鲜的表象之下,这家欧洲最成功俱乐部的最新财务数据也折射出 2026 年足坛的生存现状。营收亮眼早已不是皇马独有的标签,球票价格、转播权收入整体上行,几乎所有俱乐部都乐于宣传营收再创新高。但在财报里不常被大肆宣传的是利润表底线:很多俱乐部营收再创新高,亏损却同步扩大。上赛季英超 20 支球队里,有 3 支在营收创下新高的同时,录得史上最大亏损。皇马向来以不亏损著称,上赛季税前利润 3950 万欧元,自 2000 年以来每年都实现盈余(2003 年之前财报不再对外公开),以最新数据来看,盈利水平在西甲遥遥领先。
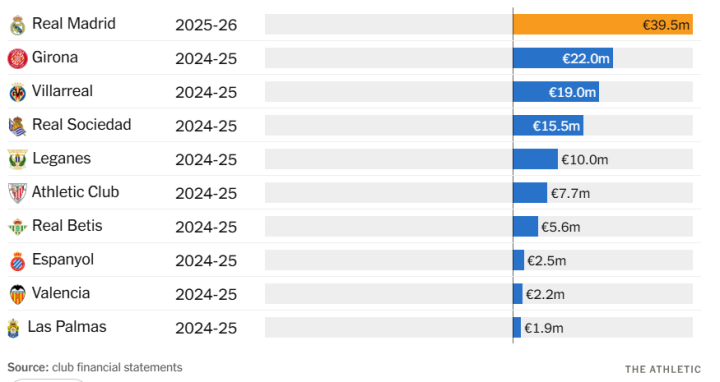
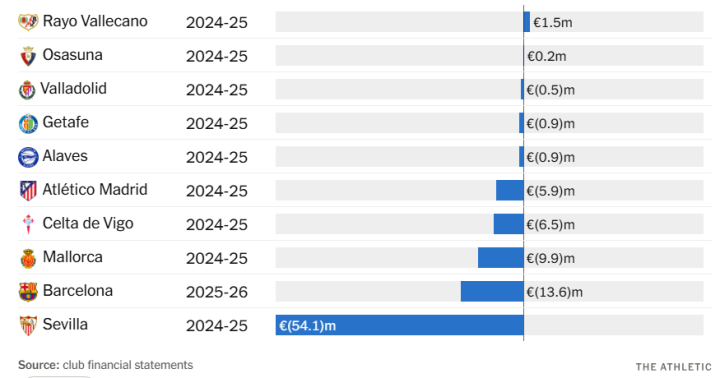
巨大的营收差距是背后原因:皇马 11.94 亿欧元的营收,比巴萨高出近 2 亿欧元,大幅领先欧洲其他豪门,和西甲其余球队相比更是断层式领先 —— 皇马单赛季营收,高于西甲另外 19 支球队里 14 家的营收总和。即便如此,皇马的税前利润率仅3.3%,西甲其余 11 家盈利俱乐部中,有 6 家利润率高于皇马。换句话说:扣除全部成本后,这 6 家俱乐部营收留存比例更高。低利润率对皇马而言未必是坏事,皇马属于会员制非营利机构,核心目标就是赢下冠军,在不亏损的前提下尽可能投入,本身就是它的经营逻辑。但这个微薄的利润数字也说明维持俱乐部运转的成本极其高昂,皇马各项开支规模巨大,还在持续上涨。即便本赛季预算营收还能再多 2900 万欧元,预期利润率还会进一步收窄。推高成本的首要因素是一线体育团队薪酬支出,上赛季无缘任何冠军的背景下,皇马工资账单达到俱乐部历史新高5.619 亿欧元,位列欧洲足坛有记录以来第六高(多数俱乐部 2025-26 财报尚未披露)。今年 1 月哈维・阿隆索执教仅 8 个月就下课,也带来额外支出:一线队球员与教练团队解约补偿金合计 1360 万欧元。
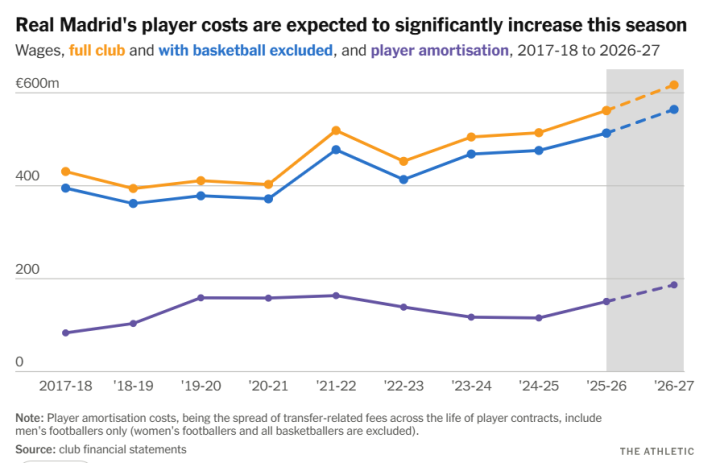
2026-27 赛季预算里,薪资涨幅会更加夸张,今夏签下扬・迪奥曼德、马克・库库雷利亚、贝尔纳多・席尔瓦等人后,薪资总额预计首次突破6 亿欧元。巴萨预估薪资支出更高,他们上赛季夺冠时薪资规模本就高于皇马,但两家西甲豪门的人力成本,已经直观体现出当今足坛争夺顶尖成绩的天价门槛。2024-25 赛季,两队薪资都低于曼城,而这支英格兰豪门的投入节奏丝毫没有放缓。皇马在转会摊销上的投入弥补了巴萨薪资方面的优势,巴萨走青训路线,而皇马在转会市场持续大手笔投入。上赛季转会引援支出 1.595 亿欧元,连续第五年转会投入破亿(8 月1.4亿签下迪奥曼德之后,变成连续第六年)。
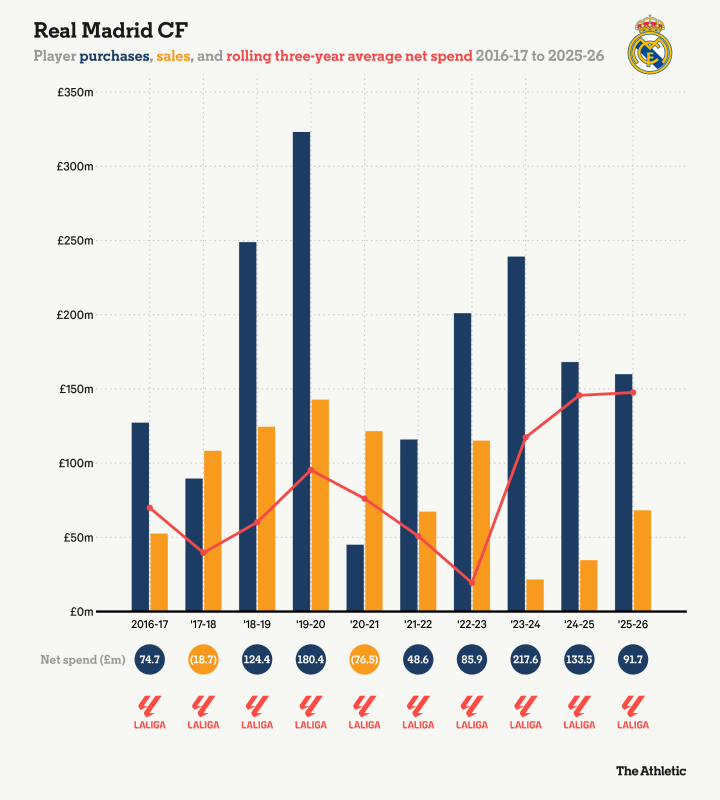
转会费摊销金额达到 1.512 亿欧元,是西班牙第二名的两倍。本赛季叠加今夏引援、以及从本菲卡挖角穆里尼奥的解约成本,摊销预计达到 1.87 亿欧元。工资 + 摊销两项合计,还不算运营成本超 5000 万欧元的皇马篮球队,总额就将突破 7.5 亿欧元。依托庞大营收基数,这两项开支占营收比重约 60%(计入篮球队则 64%),放在当下足坛属于健康区间。最新数据显示,英超全部 20 队、西甲绝大多数俱乐部,该比例都高于皇马。但皇马还有一笔巨额非人力运营成本,此前和普罗维登斯私募股权的合作项目(该项目同时抬升收入与支出)在 2024-25 赛季末终止。即便如此,皇马运营成本连续第三年突破 4 亿欧元,高居足坛第一。这笔运营成本里,包含过往项目留下的长期支出: 2022 年,皇马把翻新后的伯纳乌球场一部分未来收益权出售给美国私募机构 Sixth Street,一次性拿到 3 亿多欧元急需现金流,但需要在 2040 年代前每年支付一笔固定款项。这笔支出没有单独列示,归入模糊的 “其他运营费用” 科目。在普罗维登斯项目结束后该科目明显回落,上赛季账面金额 6790 万欧元,但这笔钱不等于付给 Sixth Street 的款项。一名未获授权公开发声的俱乐部内部人士向《The Athletic》透露:每年付给 Sixth Street 的金额接近 3000 万欧元。
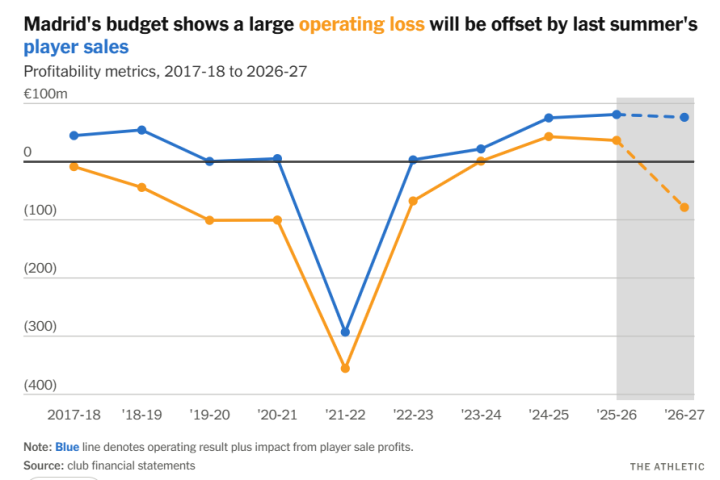
随着新伯纳乌逐步全面投入运营,运营成本还会继续上涨,叠加球员投入增加,俱乐部预计本赛季经营业绩大幅下滑。疫情四年间皇马累计录得 6.24 亿欧元经营亏损,之后日常经营盈利能力有所修复,但 2026-27 赛季预期再度转亏:在不计球员出售收益、利息之前,预计经营亏损 7900 万欧元。而弥补缺口的正是刚刚过去的这个夏窗, 贡萨洛・加西亚、塞萨尔・帕拉西奥斯转会富勒姆,合计带来 5000 万欧元收入,维克多・穆尼奥斯、阿尔瓦罗・罗德里格斯的转会附带高额二次分成。俱乐部预算里,球员出售收益将创下队史新高,达到 1.548 亿欧元,其中近 1.2 亿欧元来自自家青训球员。不过这名俱乐部内部人士否认《The Athletic》的解读:今夏操作并不代表皇马转向 “靠出售青训球员抹平经营亏损” 的新战略,他表示,夏窗交易属于机会型出售,和往年大额出售球员赚取收益的逻辑一脉相承。
本世纪初皇马也曾连续三年稳定拿到约 1 亿欧元球员出售收益,但今年的预期规模明显更高。在成本持续抬升、营收高速增长期放缓的大背景下,球员出售收益的重要性,正在整个足坛不断放大。伯纳乌改造带来的持续支出压力也在逐步显现,伯纳乌翻新工程至今没有完工,上赛季又追加投入 6100 万欧元,项目总投入 14.08 亿欧元,资金来源包括 11.7 亿欧元贷款,其余来自俱乐部自有资金,Sixth Street 那笔 3 亿多欧元的交易同样是重要一环。皇马债务总额位列足坛第二,仅次于巴萨,但大部分债务锁定了低利率。这笔 11.7 亿欧元贷款,还款周期一直到 2053 年,固定平均利率仅 3.2%。上赛季球场债务本息还款 4010 万欧元,本赛季维持同等水平,2027-28 赛季起将跳升至 6610 万欧元,并持续到 2049-50 赛季。叠加付给 Sixth Street 的款项,直到 2043 年,皇马每年和球场相关的刚性支出大约 1 亿欧元。理论上,全新伯纳乌带来的增量收入可以覆盖这笔支出,但金额体量不容小觑。
对比巴萨的诺坎普重建计划,皇马的伯纳乌改造看起来推进顺利,但过程同样麻烦不断:球场高端 Sky Bar 承租方纠纷,导致这笔收入迟迟无法落袋;不过今年 5 月的判决结果,意味着皇马很快就能拿到这笔收益。演唱会收入的恢复还要更久,俱乐部和周边居民就演出噪音问题持续诉讼,伯纳乌已经两年没有举办演唱会,过去两个赛季 “活动与演唱会” 营收稳定停留在 1540 万欧元。上赛季一部分收入来自首次承办 NFL 海外赛;预算里,本赛季的 NFL 赛事是 2026-27 年度最重要的大型活动。原本还有一条增收路径在 6 月的判决里落空:西班牙最高法院驳回了伯纳乌旁新建两座停车场的规划。按照 2023 年市政可行性报告,停车场由皇马出资建设运营,40 年周期可以创造 5.616 亿欧元总收入,税后利润 2.009 亿欧元,年均约 500 万欧元。7 月《The Athletic》采访俱乐部高层时,对方表示停车场项目对皇马营收影响有限。即便如此,判决打乱了原有规划,皇马已经先期投入 2000 万欧元。这笔钱在 2025-26 财报中没有记作损失,全额作为资产留在资产负债表,俱乐部正在向市政部门追偿。长期基建投入本身无可厚非,但皇马一边要持续砸钱维持顶级竞技阵容,一边要面对欧洲其他对手 —— 这些球队背后有资方愿意持续输血、接受亏损,这是巨大挑战,需要充沛的现金流支撑。 截至 6 月,皇马现金余额 8280 万欧元,和两年前水平相近,是 2000 年代末流动性危机之后,财年末现金储备的低点。除去球场相关贷款,皇马还有 1.284 亿欧元其他银行债务,这还不是全部借贷情况。
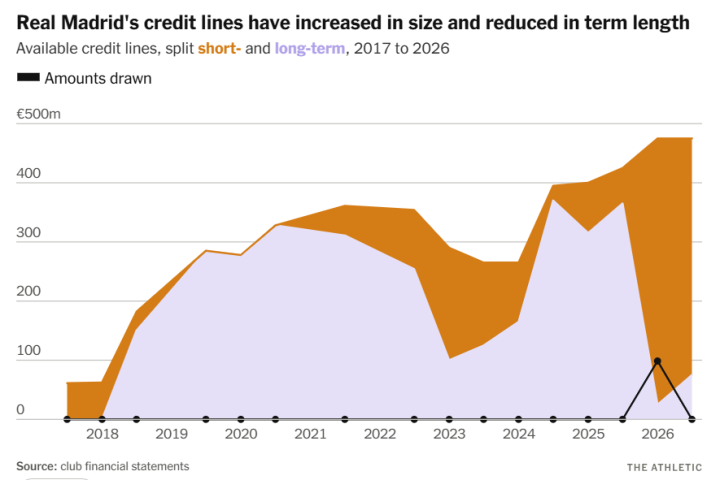
同时,俱乐部拥有 4.75 亿欧元授信额度,授信规模近年大幅扩张。皇马惯例不在财报节点动用授信,所以授信额度不计入账面债务。 6 月末依旧如此,但半年报显示,去年 12 月已经提取约 1 亿欧元借款;《The Athletic》获悉,今年 7 月同样提取了相近额度,用来支付俱乐部最大一笔开支:球员工资。皇马球员一年两次发薪,分别在 12 月和次年 7 月。2026 上半年应付体育人员薪酬 2.034 亿欧元,远远超过 6 月末 8280 万的现金储备。授信结构也值得关注:此前大多是长期授信,2025-26 财年发生变化。6 月末 4.75 亿授信里,4 亿欧元是短期授信(12 月时是 4.5 亿)。 被问及授信期限结构变化时,俱乐部人士解释:授信每年续期,没有专项担保;当前市场环境下,银行不愿意在无担保条件下提供长期授信。但短期授信并不代表皇马在西班牙银行体系的信用地位下滑,皇马不对外披露放款银行,以及授信支取时的实际利率。
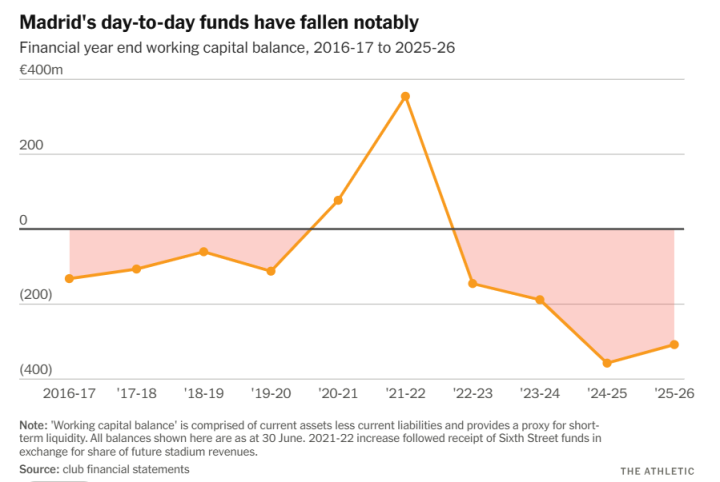
俱乐部坦诚:除了少数大额回款节点,营运资本(短期资产 - 短期负债)长期为负。阿迪达斯、阿联酋航空等核心合作方的回款时间,会尽量匹配工资这类大额支出节点。但高额授信、期限结构的变化都说明:哪怕营收规模冠绝全球,皇马依然要精细管控现金流,不过俱乐部表示,短期授信的依赖程度有望在近期缓解。无论成本如何吞噬现金流,皇马的营收规模依然令全欧洲羡慕。皇马连续三年营收破 10 亿欧元,营收相比疫情前上涨 58%,伯纳乌改造是增长核心引擎,球场相关营收目前 3.62 亿欧元,对比 2019 年增加 1.88 亿欧元。即便项目持续施工、配套纠纷不断,球场的全部商业潜力还没有释放,当前联赛场均上座 73614 人,距离 8 万左右的设计容量还有数千人的缺口。上赛季营收另一大增长点来自核心商业赞助续约,6 月连续两天官宣续约:1998 年起的球衣供应商阿迪达斯、2013 年起胸前赞助商阿联酋航空,合约分别延长 8 年、5 年。续约带来大额预收收入计入 2025-26 财年,直接推动赞助与授权收入大涨 20%,达到 3.69 亿欧元,两个赛季内增收超 1 亿欧元。
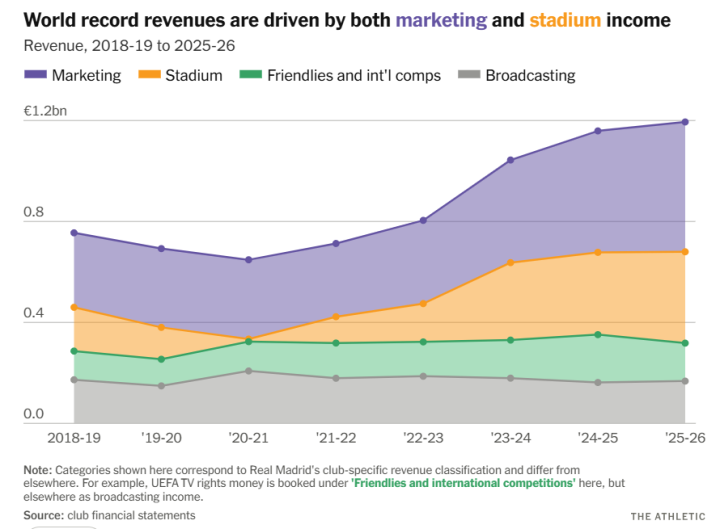
商业板块总收入突破 6 亿欧元,创下全新世界纪录,超越自己上赛季的峰值,商业增长势头强劲。3 月,皇马成立新子公司,运营 “马德里主义者” 会员忠诚度项目,会员分免费和高端付费档,高端月费折合单人年费超 200 欧元。皇马是全球营收最高的俱乐部,但竞技成绩一旦下滑,营收同样会承压。上赛季皇马欧冠奖金小幅上涨约 200 万欧元,但连续止步八强,连续两年,欧冠卫冕冠军巴黎圣日耳曼在欧冠拿到的奖金比皇马多出 8500 万欧元。更隐性的影响是品牌吸引力下滑,2025-26 赛季,皇马自营零售门店收入依然高达 1.09 亿欧元,但同比下滑 2600 万(降幅 20%)。皇马解释,2024-25 门店高收益来自前一年冠军加持、姆巴佩加盟带来的球衣热销。维持营收高位、持续增长,是皇马商业模式的根基:一方面成本基数巨大;另一方面,和巴萨一样,他们要面对可以依靠资方承受亏损的欧洲对手。严格来说皇马并非完全没有 “出资人资金”:会员制下,会员会费稳步上涨,但它没有其他豪门那种大额股东注资的渠道。会员资金本身附带承诺,比如弗洛伦蒂诺・佩雷斯近期竞选承诺,给大约 10 万名会员每人赠送一件专属纪念球衣,这项 “会员福利” 预计耗资 700 万欧元。
本赛季营收预期继续增长,但存在不少约束条件:没有世俱杯奖金(赛事改为四年一届),转播收入会下滑;预算只按欧冠八强来测算,如果一路夺冠拿下队史第 16 座欧冠,还能额外拿到 4050 万欧元奖金。受上赛季一次性续约利好消退,商业收入预计小幅回落,球场营收预期上涨 5700 万(+16%),其中只有 2300 万来自常规经营,其余增量来自向 VIP 客户出售个人座位许可证(PSL)。 PSL 持有者拥有未来 30 年购买季票 + 专属权益的资格,皇马采取分批售卖、自主定价的方式最大化收益,从 2023-24 赛季开售,但一份许可证 30 年只能出售一次,不属于稳定的周期性收入。本赛季俱乐部重金补强一线队,希望终结冠军荒,伯纳乌改造推高了球场收入,但也带来沉重运营成本与长期债务(好在利率很低),想要重回足坛之巅,每一步的代价都越来越贵。纵然收入冠绝全球,皇马的财务容错空间其实很窄,皇马长期擅长把财务维持在盈利线之上:6 月的赞助续约、把搁置停车场项目投入记作资产,都是典型操作。运营这样体量的俱乐部,现金流消耗巨大,授信额度不是摆设。现代足球深陷高投入竞赛,即便是遥遥领先的营收冠军,也不能高枕无忧。
 皇家马德里
 巴塞罗那
 营业执照
全部评论