 扫描下载

尤文图斯正式启动资本充实计划,全部要点梳理如下
这次增资操作不只是一笔 2 亿欧元规模的注资,用来增厚资产、平衡账目,在增资配套信息招股书中,尤文也书面明确了中长期战略方向:稳定实现年营收突破 5 亿欧元,其中球场相关总收入超过 1 亿欧元,最终达成运营盈亏平衡。这些属于发展愿景目标,并非针对单一赛季的业绩预测,但可以帮我们看懂这次财务操作的意义以及俱乐部的野心。文件将三大支柱定为发展主线:赛场竞技竞争力、巩固财务收支平衡、资产价值挖掘升级。资产板块里,核心包括安联球场、孔蒂纳萨训练中心、维诺沃基地、Creator Lab 创新实验室、J 医疗中心、J 酒店以及俱乐部博物馆;除此之外还有无形资产:球员注册权、赛事 IP、信息系统,以及尤文图斯品牌本身的价值。
招股书中最关键的规划是俱乐部想要搭建的营收结构:目标实现常态化 5 亿欧元以上营收,其中球场板块贡献超 1 亿欧元。这不只是提升门票收入,而是深度挖掘球场及配套业态的商业价值。球场是尤文可以自主改造升级的核心资产,俱乐部可通过扩建、现代化改造、配套升级来释放潜力。文件中提到存在基础设施升级的可能性,但尚未敲定具体投资方案,也没有明确募资资金在各个项目之间的分配方案。俱乐部希望营收增长的同时,运营模式具备更强可持续性,最终目标就是运营盈亏平衡—— 也就是核心业务的营收和成本持平。
欧冠的决定性权重
5 亿欧元是中长期目标,招股书同时点明:这条发展路线高度依赖一线队的赛场成绩。欧战参赛资格直接影响转播版权收入,也会连带影响其他商业收入,决定俱乐部能否持续投入维持竞技实力。文件测算:如果尤文 2026-27 赛季只能参加欧联杯、无缘欧冠,转播版权收入将减少约 4000 万欧元,该估算是参考球队近年两项赛事参赛的平均收益得出。这也解释了:若无一次性特殊收益,俱乐部预计本财年依旧会出现运营亏损、经营性现金流为负,这个数字对后续赛季同样影响重大。尤文预计 2027-28、2028-29 赛季业绩逐步改善,但达成改善目标最关键的前提,就是连续两个赛季拿到欧冠资格;而这恰恰也是不确定性最高的一环。简单来说,重返欧冠不只是竞技层面的追求,更是这套财务规划里面的核心条件。一旦无缘欧冠,2026/27 赛季的收入预期已经受到冲击,俱乐部也承认,如果赛场成绩不及预期,整个财务改善路线都存在落空风险。
本次增资方案
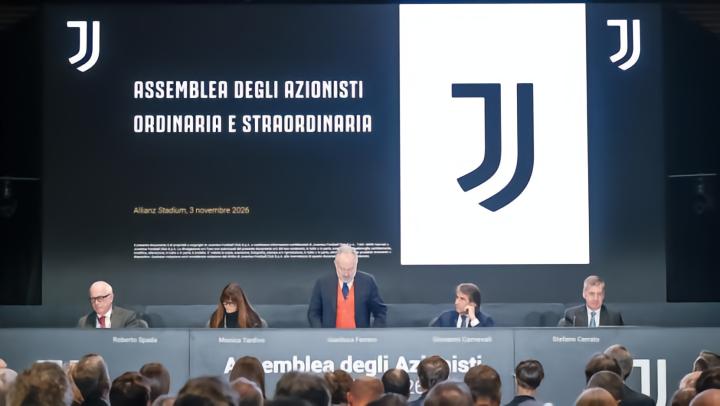
2亿欧元增资计划正是在这个背景下推出,本次增资由董事会行使股东大会此前批准的 2.5 亿欧元增资授权中的一部分:新股发行价 0.96 欧元 / 股,配股比例为每持有 2 股可认购 1 股新股。 控股股东 Exor(持股 65.4%)承诺足额认购自身份额,对应金额约 1.308 亿欧元,同时兜底剩余未被认购的股份,兜底上限约 6930 万欧元。Exor 早在 9 月就预先支付了 6000 万欧元作为增资预付款,这笔钱计入本次增资总额,不在 2亿额度之外另行追加。若本次增资全部足额认购,扣除发行费用、单独计入 Exor 预付款后,本次募资净到手资金约 1.37 亿欧元;把 6000 万预付款合并计算,本次增资带来的总资金增量约 1.97 亿欧元。招股书回溯测算增资对 2026 年 6 月 30 日财报数据的影响:净有息负债将从 3.311 亿欧元降至 1.341 亿欧元,合并净资产从 1150 万欧元提升至 2.085 亿欧元。增资的首要目的就是夯实资本、优化财务结构。至于竞技引援、资产改造等后续用途,俱乐部暂未划定明确资金分配方案。股东大会原先批复的 2.5 亿增资额度里,还有约 5000 万额度保留待用,未来可以根据投资计划、财务指标需求择机启用。
业绩绑定竞技成绩,风险明确
招股书没有回避风险:尤文 2025-26 财年合并亏损 6600 万欧元,相比上一年的 5810 万亏损进一步扩大,2026-27 赛季预计依旧运营亏损。就算增资全额落地,如果竞技与商业表现不及预期,财务改善目标也无法在计划周期内实现。增资只是补强财务结构、支撑战略落地,增资本身无法解决盈利难题。想要实现 5 亿营收、球场收入破 1 亿、运营盈亏平衡,需要商业收入增长、基础设施增值,最重要的是一线队稳定的成绩,而欧冠资格是尤文自己评估里最关键的变量。
 尤文图斯
 营业执照
全部评论