 扫描下载

在 2026/27 赛季欧洲五大联赛中,金融服务行业是胸前赞助与袖管赞助签约数量最多的赛道;科技行业的胸前赞助签约数实现翻倍;阿迪达斯进一步拉开和其他球衣供应商的差距,袖管赞助的签约总量也有所上升。英超迎来首个比赛日球衣胸前禁止博彩赞助的赛季,这一规则为其他行业品牌腾出了胸前广告席位,而博彩品牌则转向袖管广告以及其他赞助资源。SportBusiness《2026 欧洲赞助报告》显示,2025 年欧洲体育赞助市场规模达到 205 亿欧元,足球是资本重点投放的领域之一。本文延续 Football Benchmark 此前的研究,分析 2026/27 赛季球衣供应商分布、赞助行业结构的变化。
球衣供应商:阿迪达斯进一步拉开领先优势
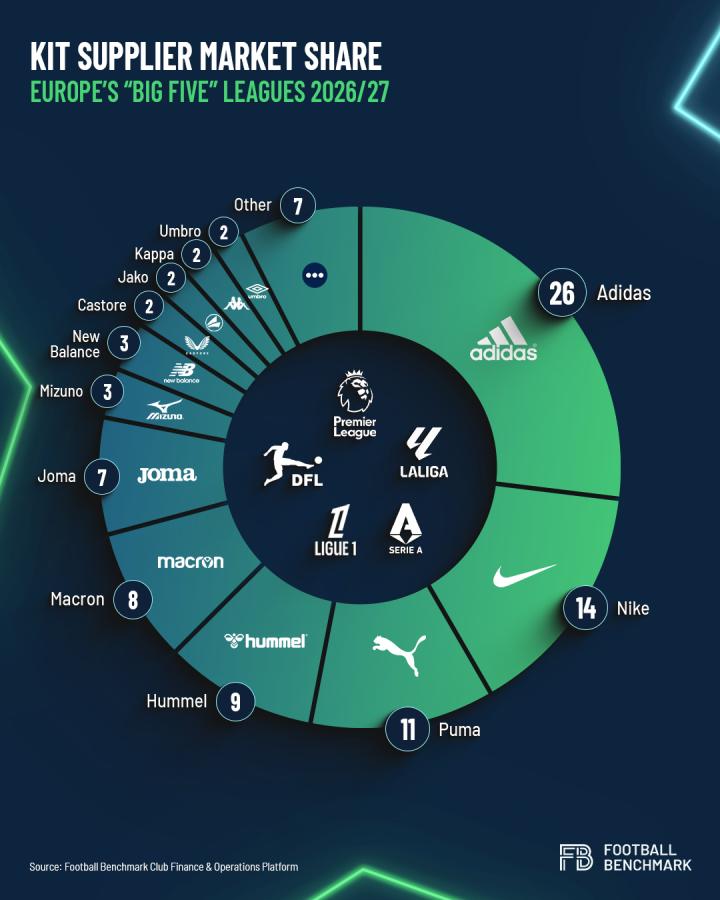
阿迪达斯在五大联赛进一步扩大优势:96 家参赛俱乐部里,有 26 家由阿迪达斯供货,上赛季为 23 家,新增合作俱乐部包括朗斯、科隆与莱切。
Hummel是合作俱乐部数量增幅最大的球衣品牌,合作球队从 5 支上涨至 9 支。伯恩茅斯、勒阿弗尔是新增签约球队;考文垂、帕德博恩、马拉加则是原有合作球队成功升级,带动数量上涨。
耐克升至第二位,合作俱乐部由 13 支增至 14 支;彪马合作球队从 15 支下滑至 11 支。阿迪达斯、耐克、彪马三家合计为 96 队中的 51 支提供球衣,占据略超半数市场份额。
在按公开年合作金额排序的十大球衣装备合同里,三家头部品牌集中度更高:阿迪达斯占 6 份、耐克 3 份、彪马 1 份。巴萨、皇马、曼城、曼联的球衣装备合同,公开年价值均超过 1 亿欧元。
胸前主赞助:金融服务与科技赛道持续攻城略地
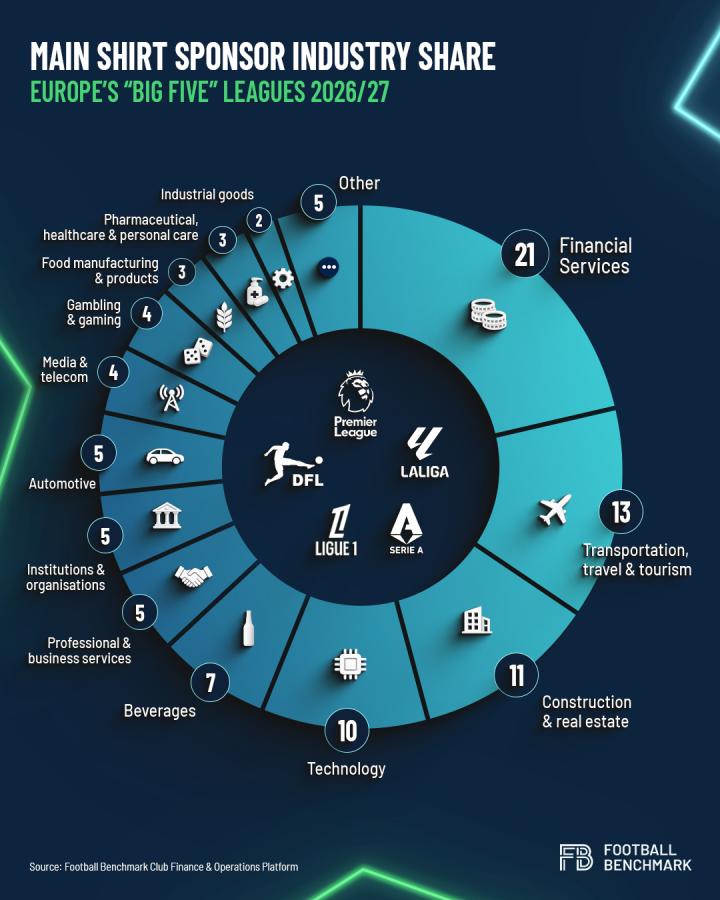
金融服务巩固了自己五大联赛第一大胸前赞助赛道的地位:签约数量从 2025/26 赛季的 15 份升至 2026/27 赛季 21 份。交通、旅行与旅游行业以 13 份紧随其后;建筑地产 11 份;科技行业增长亮眼,签约数从 5 份翻倍至 10 份。
本次统计覆盖 94 家俱乐部、98 份胸前赞助合同(部分俱乐部拥有多个胸前主赞助商),统计时桑德兰与塞维利亚暂未敲定胸前赞助商。最大结构性变化来自博彩游戏行业:胸前赞助从 14 份锐减至 4 份,根源就是英超本赛季正式落地的禁令 —— 比赛球衣胸前不再允许博彩广告,俱乐部只能寻找其他行业替代赞助商。
Ampere Analysis 数据显示:8 支英超球队用总价值 7500 万英镑的新胸前赞助,替换掉原先合计 6700 万英镑的博彩胸前广告,全英超胸前赞助总收入在 2026/27 赛季上涨 8%,达到 4.44 亿英镑。在高价值合同梯队,航空品牌包揽五大联赛价值最高 5 份胸前赞助里的 4 席:阿联酋航空(皇马、阿森纳)、伊蒂哈德航空(曼城)、卡塔尔航空(巴黎圣日耳曼)。
袖管赞助:市场持续扩容,行业结构迥异
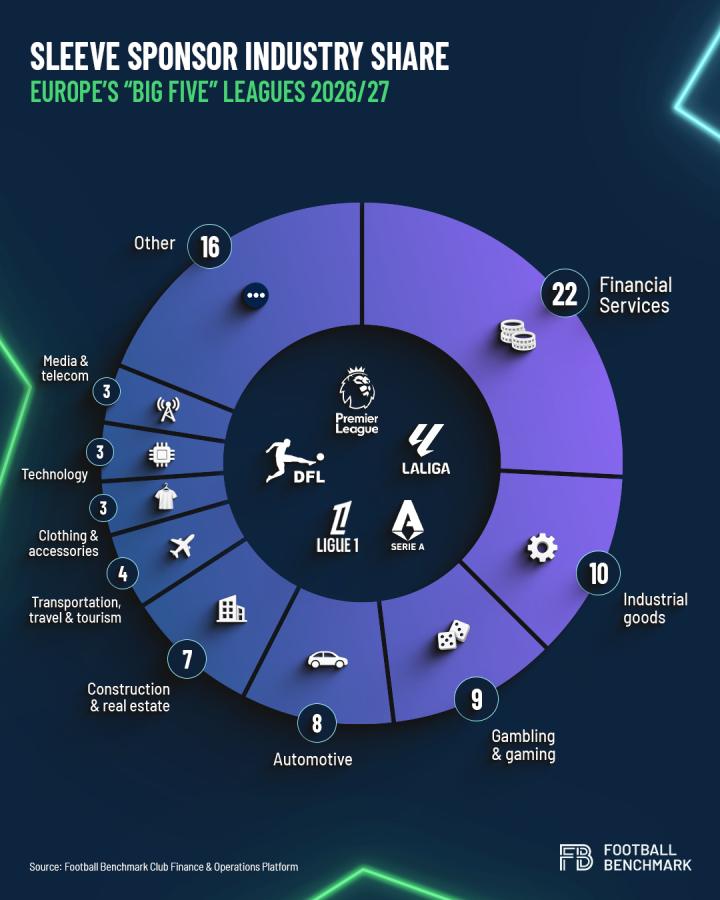
五大联赛袖管赞助合同从 76 份增长至 85 份,金融服务同样是袖管赞助第一大行业,共 22 份;工业品紧随其后,10 份;汽车行业由 6 份升至 8 份;建筑地产由 4 份增至 7 份。另有 16 份合同归入 “其他” 类别,分散在 12 个赛道,每个赛道 1–2 单,包含专业商务服务、食品、电商、能源公用事业等。
博彩游戏的袖管赞助从 6 份增加到 9 份,在英格兰赛场,袖管成为博彩品牌留住赞助席位的替代方案。典型例子:埃弗顿原胸前主赞助商 Stake 转移至袖管。Ampere Analysis 数据:博彩品牌现在占到英超袖管赞助总投入的 20%,上赛季仅 3%。科技行业则呈现反向趋势:袖管赞助由 8 份降到 3 份,但胸前赞助翻倍至 10 份。
新入局玩家与赞助赛道重构
我们在 5 月的文章里就提到:禁令会给新行业打开入场窗口,博彩品牌大概率转向其他赞助资产。2026/27 赛季的赞助签约印证了这个判断,同时五大联赛袖管赞助整体扩容。哪些行业会在足球赞助里长期站稳脚跟?下一批主力赞助商又会来自哪里?
 瓦伦西亚
 皇家马德里
 马德里竞技
 塞维利亚
 巴塞罗那
 营业执照
全部评论