 扫描下载

西甲真正的辉煌期是在2千年之后,10年代之后达到顶峰,梅罗的到来,不仅带动了皇马和巴萨的巅峰,间接拉动了塞维利亚,拉科鲁尼亚,比利亚雷亚尔,瓦伦西亚,这些球队不仅在欧冠,也在欧联大放异彩。这个时期的西甲群星璀璨,大家都在争论他和英超谁是第一。
时光流逝,当大潮离开时,才会发现沙滩上埋进了很多碎石和沙砾,与90年代意甲小世界杯一样,西甲俱乐部的辉煌也没有建立在自身真实营收的基础上,一旦没有了曝光度,没有了强大的号召力,带来的将是一场灾难。除了皇马之外,绝大部分球队都陷入了严重的亏损之中,包括巴萨,与意甲球队不同的是西班牙俱乐部杠杆率奇高。前面说到的那些老牌俱乐部绝大部分都陷入了困境,有的还降级了。在这种一片哀嚎声中,特瓦斯上任了。为什么中小俱乐部拥护他,皇萨尤其是皇马及其反对他,因为他上任之初就两个政策,一个是取消了皇萨转播权的单独出售,统一纳入联盟打包销售。第二就是严格规定财务平衡政策,出台了工资帽,你的收入有多少,赚了多少,你的支出额度就是多少。
这套制度应该说挽救了许多俱乐部的命运,虽然是一剂苦药,但他维护了整个西甲联赛财务的健康。但节流做完了,第二步的工作应该是开源,但这一步比节流更难。 钱,可以更好的运营俱乐部,钱,可以更好的回报股东和投资人,钱可以买更好的球员,请更好的教练提升球队的成绩。在职业足球领域,没有钱寸步难行。联赛有两个巨头是好事,但也不是好事,特瓦斯需要他们拉动整个联赛,但也需要防止他们垄断,垄断整个联赛,垄断话语权。
有鉴于此,我想看一下西甲20支俱乐部收入状况到底如何,有没有可能中下游球队的收入提到极大提升。有一点要肯定西甲联盟和特瓦斯,联盟网站有链接直接转到各个俱乐部财务报表的主页,查找财报非常方便,唯一的例外是比利亚雷亚尔和皇家贝蒂斯,因为这两个俱乐部只是母公司的一个业务,母公司都是基金会,我第一次下载的报告都是基金会的财报。从这一点可以看出,特瓦斯对俱乐部财政状况“变态性”的关注可见一斑。
本文作为这个系列的第三篇(第一篇为英超20支俱乐部财务分析,第二篇为意甲20支俱乐部财务分析),主要分析24-25赛季西甲20支俱乐部,探讨收入,支出,利润,亏损,现金流等问题,给大家揭开现代西甲俱乐部财务状况的残酷性。

这是20支俱乐部收入总和,可以看到皇萨是第一档次,马竞是第二档次,其他17支球队是第三档次。皇萨在整个欧洲排名前二,但前三十西班牙只有3支球队入榜,而英超占了一半,有15支。西班牙俱乐部收入差距是非常大的,第一的皇马是倒一的莱加内斯21.4倍,远大于英超的4.5倍,意甲的9.15倍。与英超相比,西甲中小球队最大的缺失就在于转播收入过低,无法保证一块稳定的收入托底。
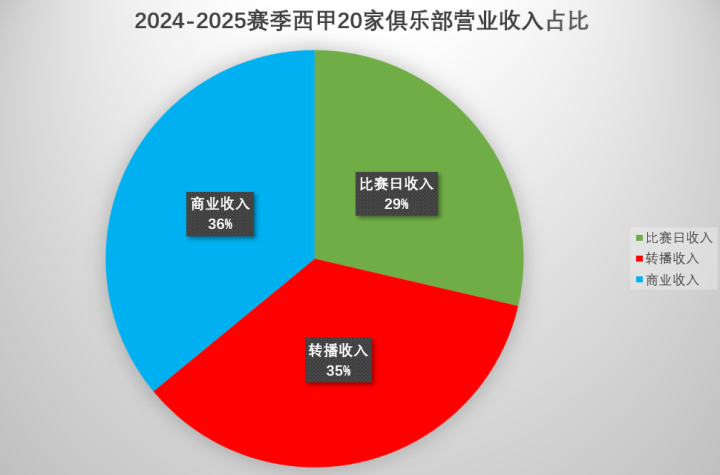
表面上看西甲的收入结构非常好,比赛日和商业收入比例很高,但其实这是有原因的,因为皇萨这两家用他们超高的比赛日和商业收入拉高了整个西甲这两块收入的比重,我认为这是不健康的,具体在后面再分析。
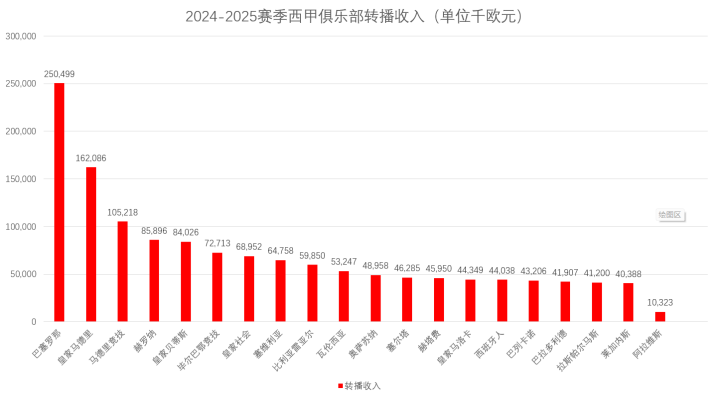
这是20支俱乐部转播收入的金额,排名第一的巴塞罗那断档领先,皇马和马竞排名第二和第三,后面的球队整体差距不大,阿拉维斯除外,俱乐部财报就是这么写的,我也觉得很奇怪。
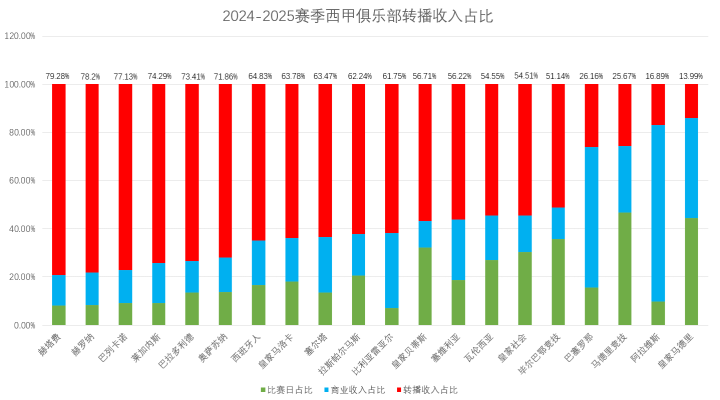
对转播依赖最深的是赫塔费,79.28%,而皇马是最不依赖的,只有13.99%。
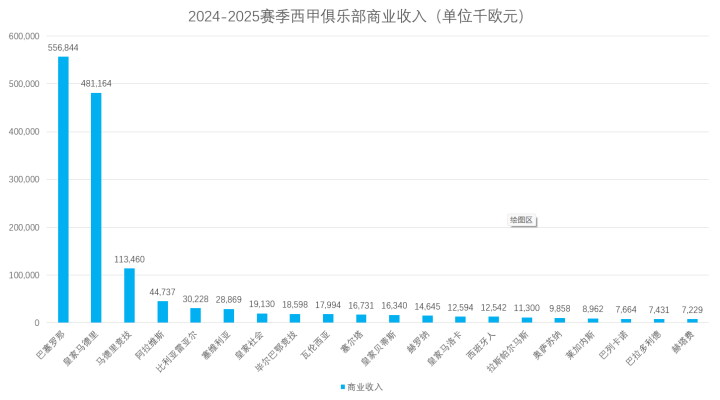
商业收入豪门集中很正常,但西甲的差距太大,第一的巴塞罗那是倒一的赫塔费77倍,远大于英超的16.1倍,也大于意甲的68倍。
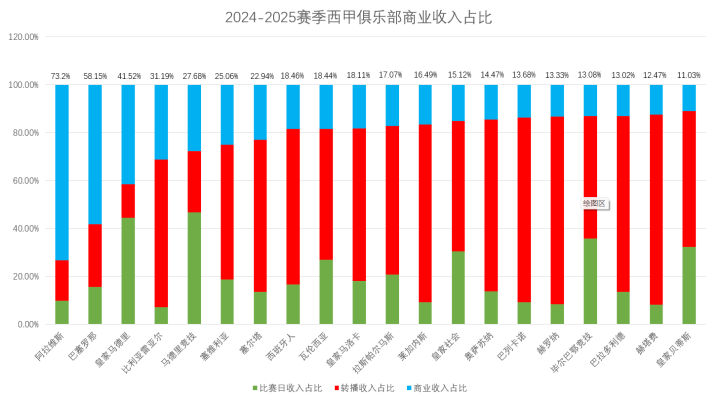
排名第一的阿拉维斯商业收入达到了73%,皇家贝蒂斯只有11%。
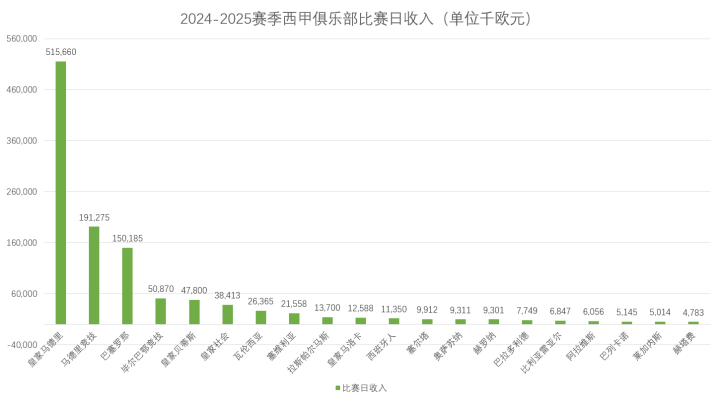
比赛日收入与俱乐部球场大小,票价高低,所在地民众消费能力深度关联。我看皇马的财报看了3遍,就怕自己看错了,但报表上写的很清楚,伯纳乌改造完成后商业收入比上财年增加了7千多万,未来三十年VIP预售资格入场券(锁定购买资格,不是购买VIP球票,这需要另外付钱,每年还要付管理费),这块收益也达到了1亿,造就了皇马创纪录的超5亿的比赛日收入。巴萨诺坎普还未完工,如果完工比赛日收入也会像皇马一样爆发。
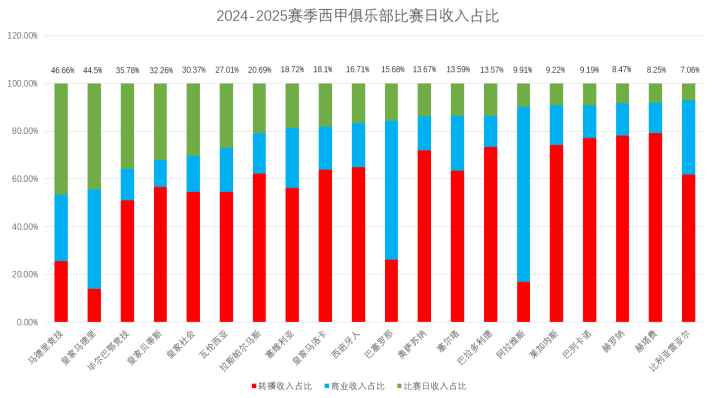
这是比赛日收入与总收入的比重,马德里竞技第一,比利亚雷亚尔最后。
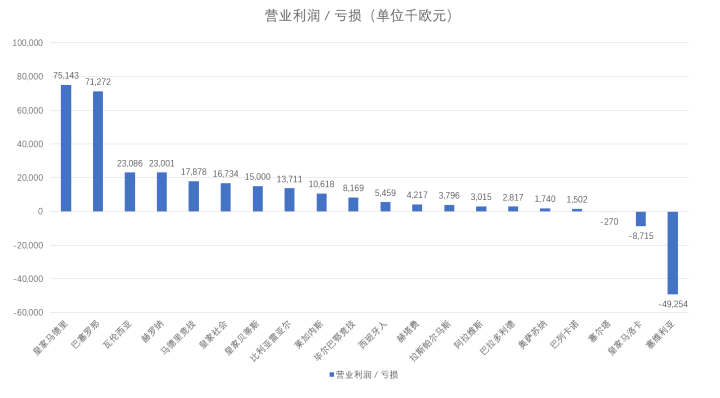
这是20支球队的营业利润/亏损表,需要注意的是这里统计的是营业收入,也就是转播,商业,其他和比赛日,不是总收入,也就是说不包含转会和金融类收入。从表格中可以看出,有17家实现了盈利,亏损最严重的是塞维利亚,接近5千万,另外2家亏损都不大。
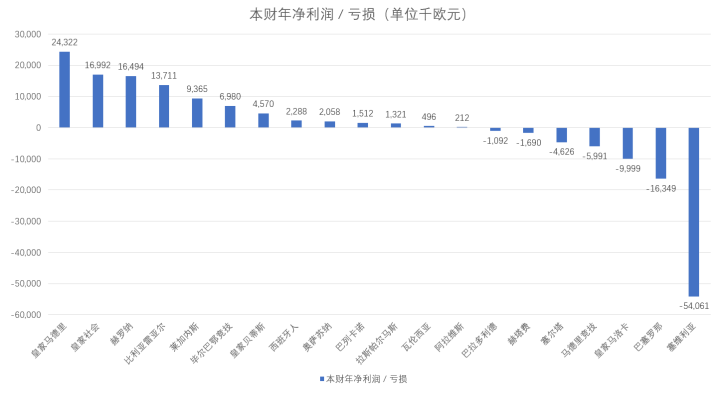
这张表格统计的是总收入和总支出,也就是净利润或者净亏损,20支球队中有13支实现了盈利,塞维利亚亏损最高,5400万。
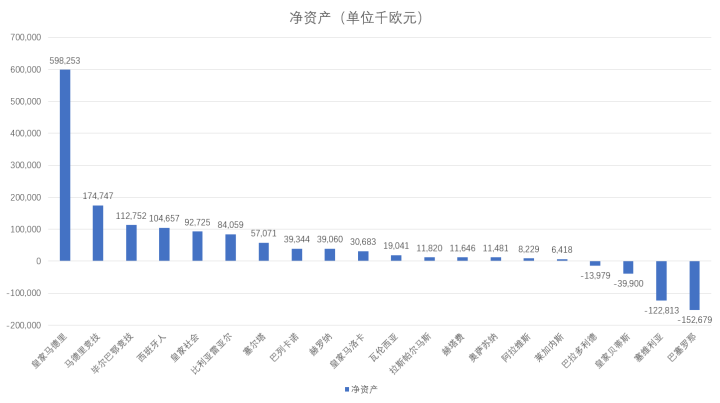
这张表格统计的是截止这个财年结束各支俱乐部净资产状况,也就是固定资产+流动资产-总负债的数值,16支球队净资产为正数,最高的是皇马接近6亿欧元,巴塞罗那的净资产负1.5亿欧元,两支球队相差接近7.5亿。
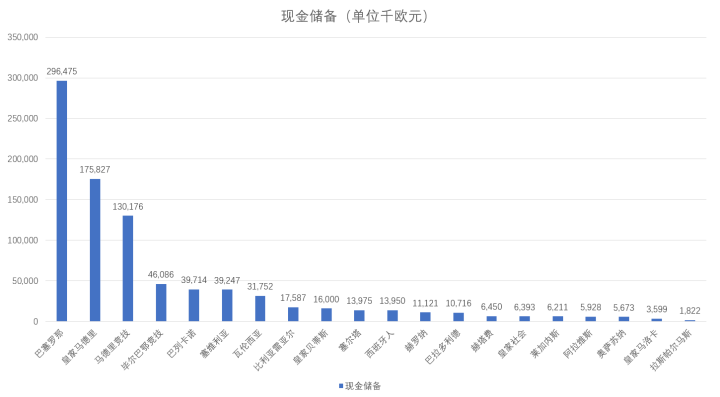
现金储备是指这个财年结束之时各个俱乐部现金或者可以快速变现的等价物的数额,巴塞罗那最高接近3亿欧元,拉斯帕尔马斯只有1.8万欧元。
通过浏览了这个赛季几大指标的概况,下面我们将进入球队环节,我会针对每支球队给予一张相关数据图片和文字说明。
阿拉维斯:
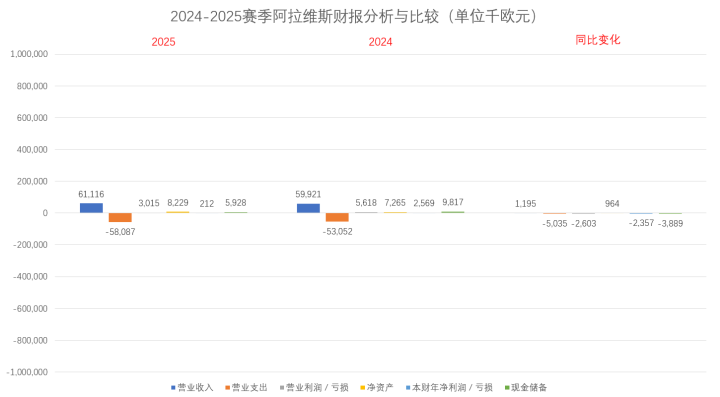
资产规模大幅扩张:总资产从 1.129 亿欧元增长至 1.520 亿欧元(+3915 万欧元),主要增量来自长期股权投资(集团内投资增加),其次球员资产增长,代表新赛季球员引援投入。净资产小幅提升:净资产 822.9 万欧元,保持为正,但体量很小;权益结构分为股东自有资本 + 政府 / 联赛补贴。长期负债:8200 万欧元,长期银行借款大幅增加,短期负债:6183 万欧元,短期借款同比翻倍,短期偿债压力明显加大,总负债合计≈1.438 亿欧元,俱乐部杠杆抬升。流动性下滑:货币资金由 981.7 万下降至 592.8 万欧元,流动资产总额减少,叠加短期负债大增,营运资本缺口扩大。2025 财年资产规模显著扩张,球员资产投入增加,但债务同步大幅抬升,短期借款翻倍,现金储备缩水;净资产维持小幅正值,财务杠杆明显上升,短期流动性承压。营业收入小幅增长:营收从 5867 万→6110 万欧元,赞助广告是第一大收入来源,赛事转播 + 季票收入体量相对偏小。球员成本端大幅上涨,侵蚀利润,利息支出上涨:负债规模扩大带来财务费用上升,财务板块净亏损扩大。利润变动:2024 财年净利润 257 万;2025 财年税前转负,依靠所得税调整,最终账面净利润仅 21.2 万欧元,盈利极薄。阿拉维斯 2025 财年营收小幅增长,但工资、球员摊销成本大增;依靠大额准备金转回支撑营业利润,利息成本抬升,最终净利润大幅缩水至 21 万欧元,盈利基础薄弱。
奥萨苏纳:
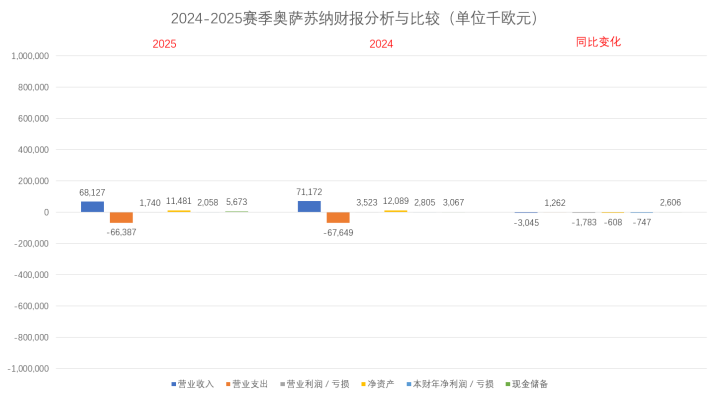
总资产小幅增长:1.018 亿→1.034 亿欧元,整体规模平稳。固定资产明显增加:土地建筑物升值 + 新增在建工程,俱乐部自有球场 / 基地资产投入增加。现金储备大幅提升:货币资金 306.7 万增长至 567.3 万欧元,流动性得到改善。净资产小幅下滑:由 1208.9 万降至 1148.1 万欧元。长期负债小幅增加;短期债务几乎翻倍,从 447.9 万上涨至 1018.5 万欧元,短期银行借款显著增加,短期偿债压力上升。营业收入同比下滑:7122 万 → 6819 万欧元,下滑主因:赛事比赛日收入大幅缩水(485 万降至 156 万);转播收入小幅下降;亮点:季票会员、广告商业化收入明显增长,商业开发有改善。成本端持续抬升,球员工资:4693 万上涨至 4918 万,可注册球员薪资是最大成本项;球员出售收益大幅增长:510 万→1110 万欧元,是支撑营业利润的一次性非经常性收益。营业利润腰斩:352.3 万降至 174.1 万欧元。本财年俱乐部营收小幅下滑,球员工资、球员摊销成本上升;依靠球员出售一次性收益(1110 万欧元)维持营业利润,但营业利润同比大幅缩水,主业经营性承压。
巴拉多利德:
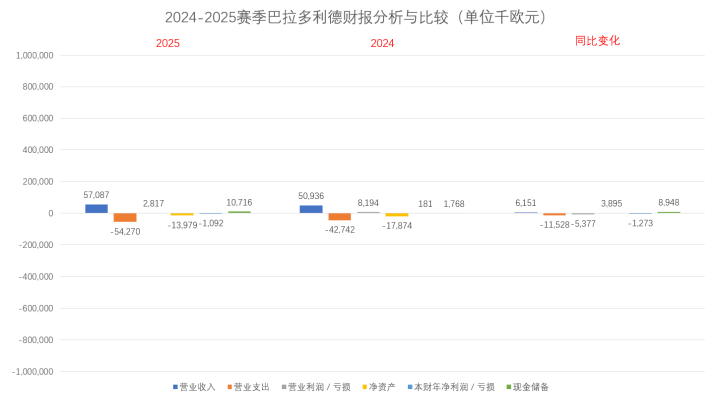
总资产大幅增长:5108 万欧元 → 6821 万欧元,增长约 1713 万欧元。最大驱动球员资产暴涨,从 437.9 万增至 1590.7 万,代表本财年大额购入球员。非流动商业应收款大幅下降,长期回款风险降低;递延所得税资产小幅回落,可抵扣亏损额度减少。现金储备激增:现金从 176.9 万飙升至 1071.7 万欧元,流动性大幅改善,是本报表最亮眼指标。营业收入小幅上涨:4754 万 → 4909 万欧元,增长来自比赛日收入、季票会员、赞助商业收入;转播权收入小幅回落。人力成本大幅飙升:总薪酬从 2994 万增至 4731 万欧元,球员薪资是最大增量项,是本财年成本压力核心来源。球员转会收益同比下滑:2017.6 万降至 1619.5 万欧元,营业利润随之大幅缩水(819.5 万→281.8 万)。高额利息费用:财务支出 327.7 万欧元,利息负担很重。上财年盈利 18.1 万欧元,24/25 财年净亏损 109.2 万欧元。
巴列卡诺:
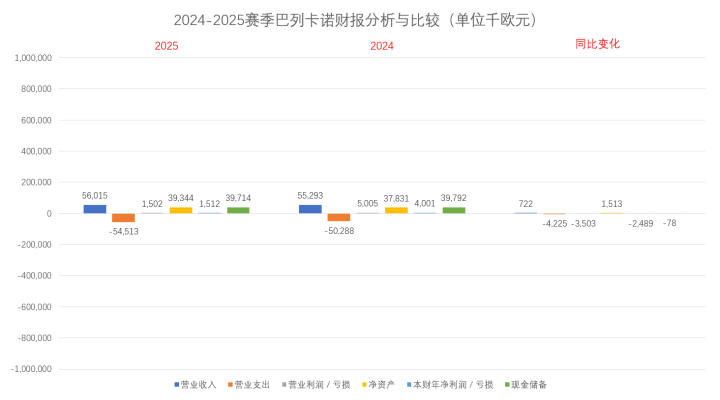
总资产同比下降:1.0027 亿欧元降至 9555.6 万欧元,主要来自球员资产大幅缩水,大量球员出售转出,1937.6 万 →1308.8 万欧元。流动资产小幅上涨,现金储备基本持平,维持近 3971 万欧元,现金充裕。净资产由 3783.17 万增长至 3934.46 万欧元;本年度净利润 151.30 万欧元,相比去年 400.16 万欧元利润明显回落。整体负债规模下降,尤其是转会相关应付款明显减少,有息负债体量很低,财务结构稳健。营业收入小幅增长:5529.58 万 → 5601.77 万欧元,增长来自比赛日、季票会员、广告赞助收入;转播收入同比下降(4594 万降至 4321 万)。人力成本小幅抬升,一线注册球员工资是薪酬最大组成部分,转会相关采购费用大幅增加。球员出售收益大幅下滑:477.1 万欧元降至 150 万欧元,是营业利润大幅缩水最核心原因。最终净利润由 400.16 万回落至151.30 万欧元,利润下滑核心驱动就是球员转会处置收益减少。俱乐部 24/25 财年营收小幅上涨,转播收入有所回落;球员工资和转会采购成本抬升,叠加球员出售转会收益大幅缩水。
巴塞罗那:
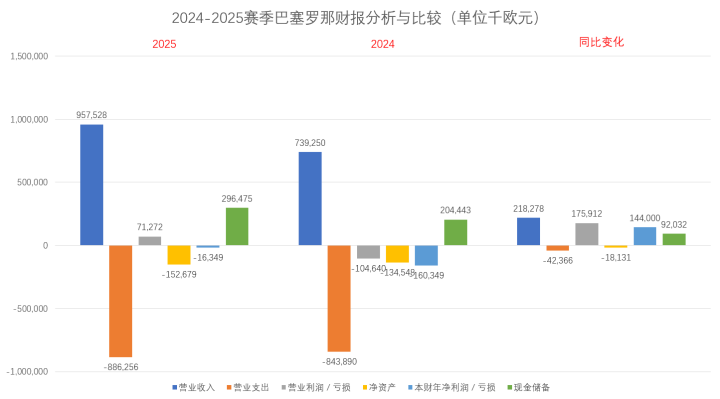
总资产大幅扩张:19.07 亿欧元 → 24.20 亿欧元,增长核心来自诺坎普改造,在建工程从 5.52 亿增长至 9.74 亿欧元,是资产增长最大来源;球员账面价值下降(2.19 亿→1.89 亿),源于球员资产摊销与转出。净资产持续为负数(资不抵债),2025 财年末净资产-1.527 亿欧元,较上一年 - 1.345 亿进一步恶化,本年亏损 1634.9 万欧元。负债总额大幅上升,非流动负债13.13 亿→16.68 亿欧元,流动负债7.29 亿→9.05 亿欧元。现金及等价物:2.04 亿 → 2.96 亿欧元,流动性现金增厚。报表体现诺坎普翻新的资本开支周期,大额资本投入推高总资产与长期债务,俱乐部仍处于净资产为负的状态,财务杠杆高,持续依赖长期融资支撑球场改造工程。营收大幅增长:7.48 亿 → 9.64 亿欧元,营收增长 2.16 亿欧元,核心来自商业广告板块(5.57 亿,同比大幅提升),转播、比赛日、季票收入同步上涨。球员薪酬总额继续抬升,球员工资 4.245 亿欧元,是最大单项成本。23/24 财年球员出售收益高达 8054 万欧元,24/25 回落至 1207 万欧元,是本年盈利改善不及营收增长的关键因素。营业利润由去年-1.046 亿扭转为+7127 万欧元,经营层面实现营业盈利,但财务损益大额亏损(-7990 万),主要来自球场改造长期债务利息、集团相关投资减值。最终净亏损大幅收窄,23/24 净亏损 1.803 亿欧元,24/25 财年净亏损收窄至1694.9 万欧元。
比利亚雷亚尔:
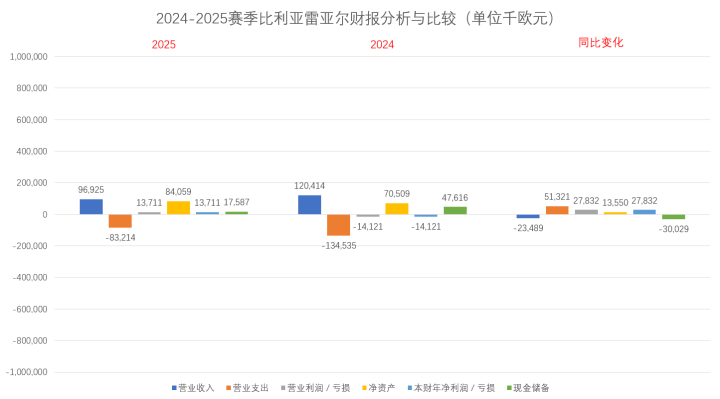
总资产增长:2.845 亿欧元 → 3.258 亿欧元(+4128 万欧元),主要来自流动资产中的商业应收款大幅增加(8370 万→1.372 亿欧元),现金大幅下降(4761 万→1758 万欧元),大量现金转化为应收债权。球员资产从 1.222 亿增长至 1.399 亿欧元,代表球员资产扩张。净资产改善:7051 万 → 8406 万欧元,净资产提升 1355 万,本年度实现净利润 102.9 万欧元,股东权益持续增厚,净资产为正数,资本结构健康,长期银行债务有所增加。总收入明显下滑:营收由 1.197 亿欧元(23/24)下降至 9543.79 万欧元(24/25),转播权收入是下滑最主要来源,从 8997.92 万下降至 5985.00 万欧元,核心原因是上赛季欧战奖金池减少,球队 23/24 赛季参加欧联,24/25 赛季没有欧战参赛资格。广告收入大幅增长:2118.14 万 → 2812.13 万欧元,为本年度营收亮点。赛事门票 / 季票收入小幅下降;商业商品销售收入略有波动。
毕尔巴鄂竞技:
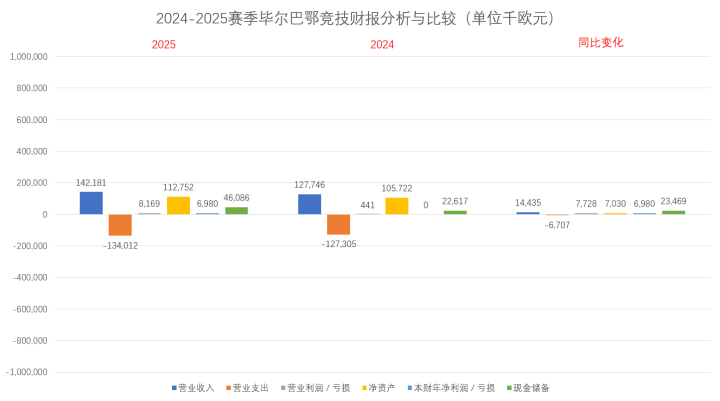
净资产23/24 财年末:1.0572 亿欧元;24/25 财年末:1.1275 亿欧元,净资产增长 703 万欧元。营业利润大幅提升,从 44.18 万增长至 816.94 万欧元。23/24 财年净利润为0,24/25 财年:6,980,735.78。营业收入显著上涨,竞技收入、会员 / 季票收入增长明显;人工成本仍然是最大单项成本(1.22 亿欧),为俱乐部第一大支出;综合收益总额:包含净利润 + 直接计入权益的补贴变动,2025 财年 701.02 万欧元。2024 财年增资 24.75 万欧元;2025 财年小幅增资 1.97 万欧元。2025 财年经营活动净现金流 2908.19 万欧元,对比 2024 年仅 173.86 万欧元,增长极其显著。主要来自营运资本的优化(应收、应付项目变动),同时球员资产摊销是最大的非现金调整项。现金储备翻倍,期初现金 2261.72 万欧元,期末提升至 4608.69 万欧元,现金储备大幅增厚;2024 财年现金曾大幅减少 1406 万欧元。
赫罗纳:
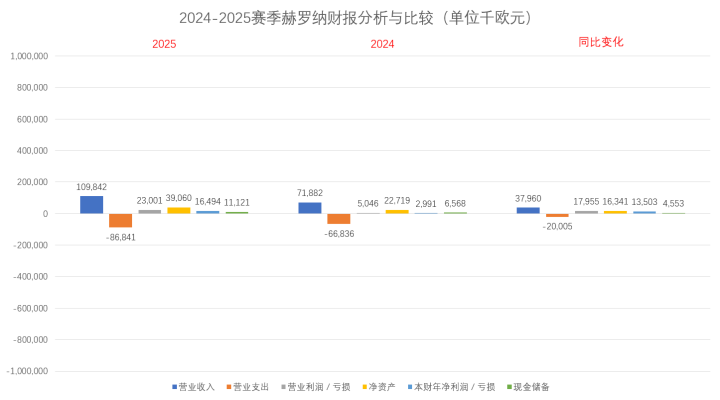
总资产从8123.43 万→1.3128 亿,大幅增长,核心驱动是球员账面价值提升,无形资产是俱乐部最大资产项,从 3421 万增长至 6505 万欧元,代表球员转会账面原值净额大幅增加。现金及等价物由 656.86 万增长至 1112.18 万,现金流改善明显。营业收入净额:6991.89 万→ 1.1091 亿欧元,大幅增长,转播权收入是核心增量。球员出售收益 2256 万欧元,是利润核心增量,人力成本大幅抬升:4899 万 →7662 万欧元,球队阵容投入增加。营业利润:504.62 万 →2300.16 万欧元;税后净利润从 299.14 万增长至 1649.49 万欧元。净资产大幅增厚,从 2271.94 万→3906.05 万欧元,主要来自本年度大额净利润留存。负债规模上升,流动负债增幅明显,主要为应付供应商、应付薪酬与公共机构税费。
赫塔费:
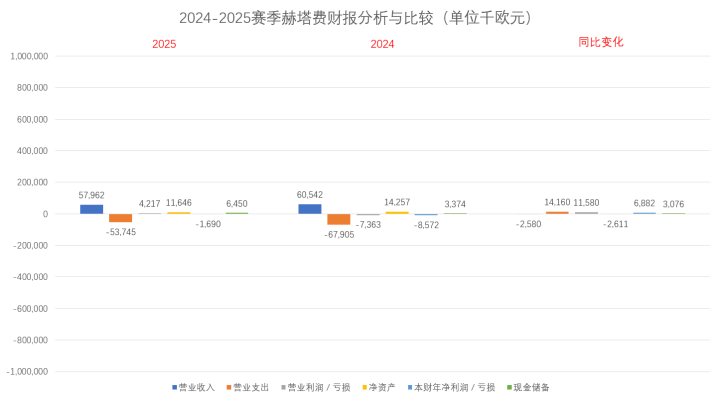
总资产小幅增长:12878 万欧元 →13195 万欧元,球员资产大幅缩水:2332 万欧元降至 1403 万欧元,主要来自球员资产逐年摊销。流动资产明显提升(2199 万→3593 万),核心增量来自转会应收俱乐部款项,出售球员带来分期应收债权增加;期末货币资金由 337.4 万增长至 645 万欧元,现金储备显著增厚。净资产1425.7 万欧元下降至 1164.6 万欧元,自有资本持续为大额负数,说明账面股东本金已经亏空,净资产主要依靠政府 / 机构补贴项目支撑。流动负债4666 万增长至 4955 万欧元,短期银行借款明显增加。营业收入小幅下滑:6054 万欧元下降至 5797 万欧元,转播权收入是营收最大来源。一线队薪酬成本大幅下降,是本期最重要的成本改善项。球员净收益1913 万欧元,是营业利润转正的核心。财务费用显著上升,债务利息增加,侵蚀利润;净利润大幅减亏:23/24 赛季亏损 8572k →24/25 赛季亏损 1691k,俱乐部亏损明显收窄,但依旧未实现盈利。
皇家贝蒂斯:
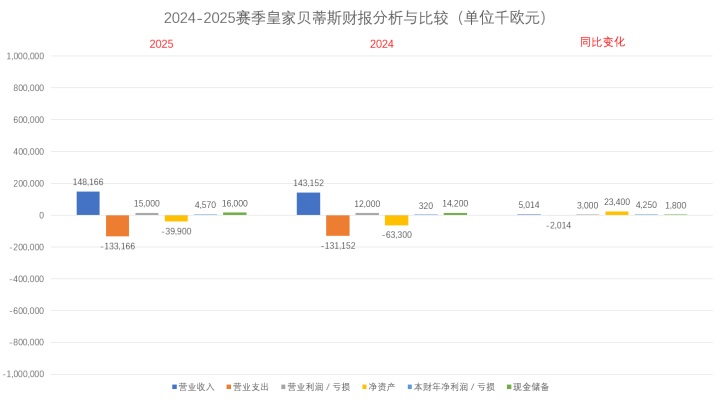
24/25 赛季是贝蒂斯财务的一个突破年,总营收接近 1.5 亿欧元,为俱乐部历史新高。增长驱动来自:欧协杯决赛奖金、商业赞助收入爆发,抵消了转播权收入的小幅下滑。主动压缩一线队薪资,人力成本下降;同时重组债务,财务利息支出减少超过 600 万欧元,是利润大增最关键因素。净资产仍为负数(-39.9M),历史累计亏损遗留问题还没有完全解决,但逐年修复;该财年球员买卖整体贡献正向收益,但并非利润最核心来源;利润改善主要靠运营端控本 + 商业 / 欧战增收,区别于很多西甲俱乐部依靠一次性球员出售盈利的模式。现金储备小幅提升,净资产仍为负,但缺口大幅收窄 2340 万欧元。总资产略有收缩,球员资产小幅减少,金融负债总额:长期银行债 120.4M + 其他长期融资 95.3M。
皇家马德里:
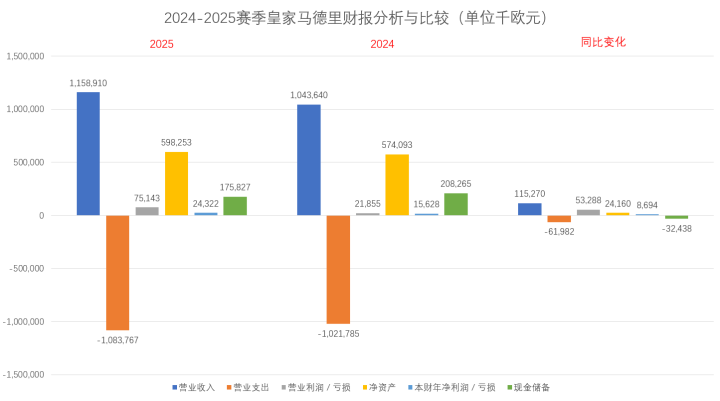
营收大幅增长,商业赞助是最大引擎,24/25 财年总营收 11.59 亿欧元(+1.15 亿,同比 + 11%),市场营销 / 赞助板块增量最强(+7450 万欧元),会员季票、比赛日收入同步上涨,仅转播收入小幅下滑。营业利润大幅提升,从 2185 万→7514 万欧元,增长 244%。一方面营收增长,另一方面球员出售带来正向处置收益 3465 万欧元;人力薪酬总额小幅抬升,摊销同步增加。净利润:2432 万欧元(同比 + 55.6%),税前利润 3135 万,财务利息支出依然很高(4915 万欧元),新伯纳乌球场项目带来巨额长期负债,利息持续侵蚀利润。总资产 28.39 亿欧元,有形固定资产 15.57 亿,主要是伯纳乌改造工程资本化资产;球员无形资产账面 4.99 亿。总负债约 22.41 亿,长期债务 12.31 亿,球场建设是负债主因;净资产 5.98 亿欧元,财务结构健康。现金储备 1.76 亿,较上一年有所下降。皇马 24/25 财年营收、营业利润、净利润全部显著增长,商业板块爆发式增长驱动业绩;但伯纳乌改造带来高额长期债务与利息负担,资本开支持续高企。
皇家马洛卡:
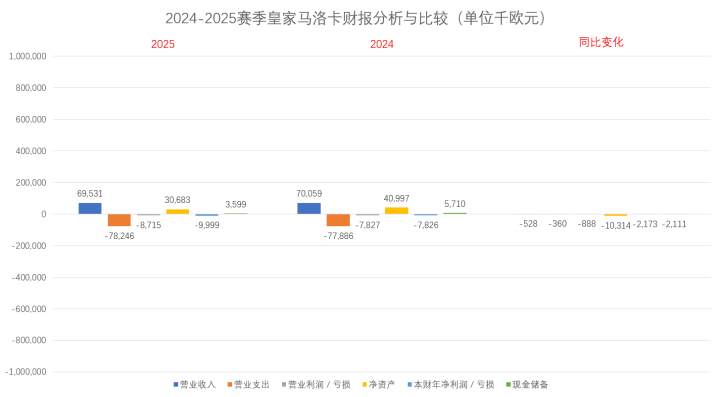
总资产大幅收缩:24/25 财年总资产由 1.2304 亿欧元降至 1.0872 亿欧元,减少约 1432.74 万欧元,主要来自无形资产(球员权利)和流动资产下降。球员资产减值明显:可注册球员收购权从 4198 万欧元下降至 3077 万欧元,一方面是球员摊销,另一方面可能伴随球员出售转出。流动资产下滑是第二大减项,转会应收款大幅下降:从 1011.86 万欧元降至 604.46 万欧元,说明上一年度的球员转会回款在本财年落地;货币资金减少:现金从 571.02 万欧元下降至 359.91 万欧元,现金储备缩水;固定资产持续增长:设施类固定资产由 3845.21 万上升至 4235.92 万,俱乐部持续投入球场 / 训练基地硬件建设。净资产从 4099.74 万欧元下降至 3068.36 万欧元,主要原因:24/25 财年亏损 999.93 万欧元(上一年亏损 782.62 万),亏损进一步扩大,侵蚀股东权益,总负债小幅下降。主营业务营收小幅增长,由 7120.12 万 →7257.01 万欧元,会员收入、广告收入明显上涨,国王杯收入下降,但西班牙超级杯带来新增赛事收入,转播权收入小幅回落。球员转会净收益由 228.89 万提升至 840.36 万欧元,是本财年最大正向贡献项。工资总额显著上涨:总人工成本从 4771.28 万上升至 5350.55 万欧元,一线队薪资是主要增量。虽然球员转会卖人赚了一笔,但工资增量几乎吃掉全部转会收益。营业亏损从 782.78 万 →871.54 万欧元;叠加财务利息支出增加,税前亏损进一步放大。马略卡 24/25 赛季联赛转播收入小幅下滑,但门票、会员、广告收入增长;依靠球员出售获得高额转会收益。但一线队薪资成本大幅上涨,抵消转会收益,叠加利息,最终亏损相比上一年进一步扩大。
皇家社会:
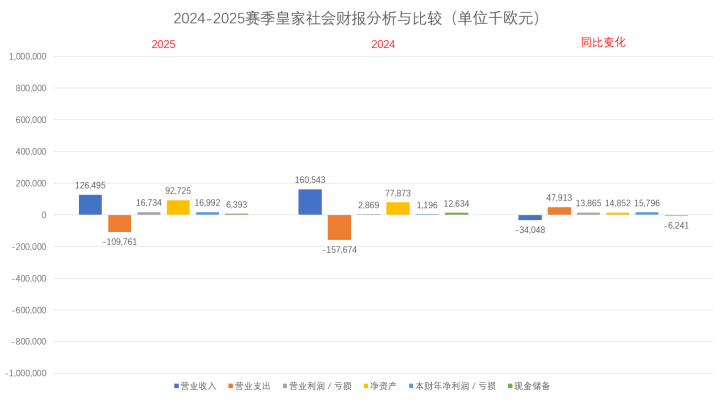
总资产大幅扩张:总资产由 2.5956 亿欧元增至 3.0390 亿欧元,增长约 4434 万欧元。最大增量:球员资产从 5708.70 万上涨至 8061.67 万,说明本财年投入资金收购球员。球场与训练基地固定资产持续增加,在建工程上升,俱乐部持续硬件投入。流动资产缩水:现金从 1263.40 万降至 639.32 万,现金储备减半,转会应收款整体回落。净资产大幅增厚,7787.33 万 →9272.60 万。自有资金中本年净利润高达 1699.24 万欧元(上一年仅 119.69 万欧元),业绩大幅改善。总负债明显上升,增加约 2949.14 万欧元,主要来自长期其他金融负债(球员转会长期应付款)的增加。常规营业收入下滑,从 1.6055 亿欧元下降至 1.2650 亿欧元,减少约 3405 万欧元。赛事收入大幅下滑:4710 万→2330 万(23/24 赛季有欧战,24/25 欧战成绩 / 参赛场次减少),转播权收入同步回落:7828 万→6895 万,会员、商业、广告收入小幅增长,不足以抵消欧战转播的下滑。球员资产处理从 685.64 万暴涨至 6315.90 万欧元,是本年度利润的最核心来源。皇家社会 24/25 赛季联赛 + 欧战相关转播、赛事门票收入明显下滑,依靠大额球员出售实现巨额资产处置收益,叠加工资成本下调,最终净利润大幅飙升。
拉斯帕尔马斯:
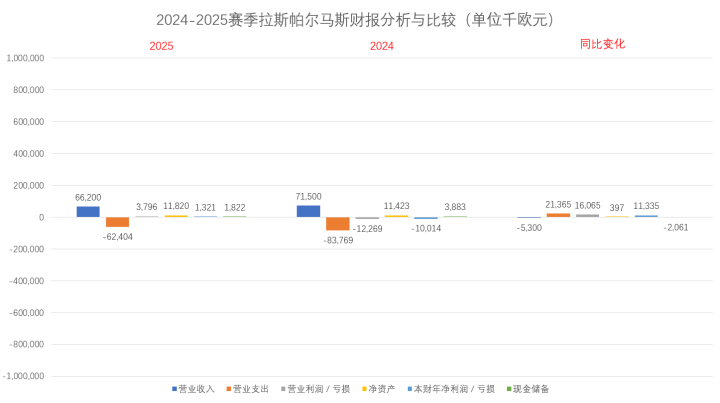
总资产增长:6047.61 万 →7118.82 万欧元,增长约 1071.21 万,主要来自球员资产大幅增加。球员收购从107.52 万(23 财年)→756.92 万(24 财年),俱乐部在 23/24 财年投入资金买入球员。长期金融投资激增:17.22 万 →632.77 万,主要是对外企业贷款增加,大概率为球员分期转会形成的长期应收。商业应收款明显上升:743.72 万 →1199.25 万,转会分期应收增加。现金储备几乎腰斩:388.38 万 →182.24 万,大量现金被用于球员采购与对外放贷。2023 财年大额净亏损:-1001.45 万欧元;2024 财年实现净利润132.12 万欧元,完成年度盈利反转。累计历史亏损高达 3617.63 万欧元,持续侵蚀股东权益,权益底子偏弱,总负债4905.28 万 → 2024 年 5936.78 万,球队从西乙升级升入西甲,联赛升级带来一次性浮动奖金、转播收入跳升,是营收大幅跳增的核心原因,24/25 赛季(西甲保级赛季)营收回落至 7570 万欧元。转播收入下降是最主要拖累项(44.5M →41.2M),比赛日、赞助广告收入小幅下滑,转会资产收入略有收缩,营业利润进一步提升至 380 万欧元,成本管控效果显著,收入下降但利润改善。转播权为第一大收入来源,两年占总收入均超过 50%,球员转会是重要的配套收入来源。
莱加内斯:
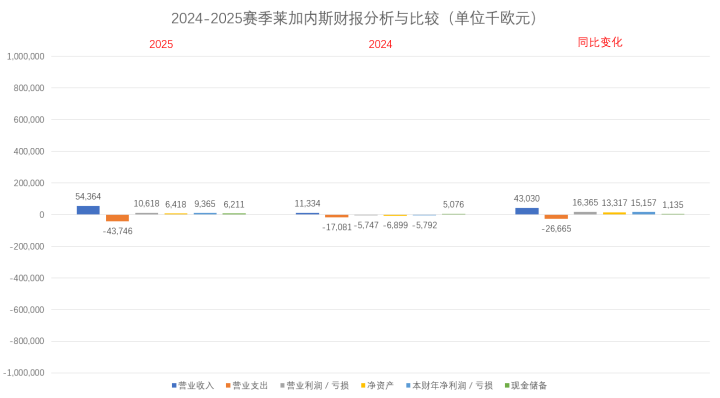
总资产大幅扩张:21,511k →36,079k 千欧元,增加约 1456.8 万欧元,增长主要来自流动资产扩张(应收款项、货币资金),其次是非流动资产(固定资产、长期金融投资)。24/25 财年球员资产账面净值减少,代表本期球员摊销 + 减值,超过新转入资本化球员原值。固定资产出现跳升:643k →9,223k,主要新增土地与建筑物入账,是本年报最重大变化。流动资产里面转会应收账款 4,251k:其他俱乐部应付本队的球员转会尾款,是流动资产大头。现金储备:银行存款由 5,076k 上涨至 6,211k,现金储备改善。23/24 年末净资产为 -6,899 千欧元(资不抵债),24/25 年末转为+6,418 千欧元,扭转为正。核心驱动:本年度净利润 936.5 万欧元,一次性填平累计历史亏损,资本结构大幅修复。长期负债小幅抬升:18201k →21577k,流动负债明显下降:10209k 降至 8084k,降幅约 212.5 万欧元。营业收入大幅跳升:1133.4 万 → 5469.3 万欧元。转播权收入是最大增量来源(610.4 万→4038.8 万),24/25 赛季完整西甲赛季转播分成大幅提升;商业化、季票赛事收入同步显著增长。人力成本同步翻倍(1420.6 万→2890.6 万),升级后一线队薪资规模明显扩张,但收入增幅远高于薪酬涨幅。球员出售是重要利润来源,23/24 财年处置收益 344.3 万,有所回落,但仍然正向贡献利润。
马德里竞技:
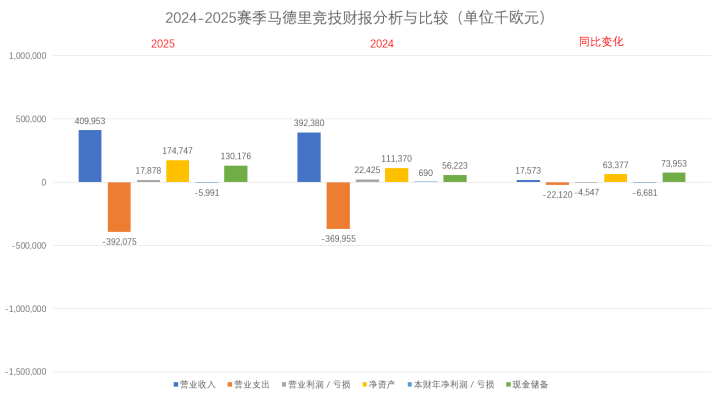
总资产大幅增长:10.60 亿欧元 →13.02 亿欧元,增加约 2.42 亿欧元增长主要来自两大板块:球员资产由 1.357 亿上涨至 2.431 亿欧元,以及流动资产(现金、应收款项显著扩张)。球员账面原值净额 2.431 亿欧元,是俱乐部最重要的经营性无形资产,固定资产规模稳定,以球场及体育配套建筑为主,账面 3.12 亿欧元,是俱乐部重资产底座。现金储备大幅提升:5622 万欧元 →1.3018 亿欧元,期末现金储备改善明显,流动性增强。1.11 亿 →1.747 亿欧元,账面净资产提升,但本年净亏损 599.12 万欧元,总负债大幅扩张(9.486 亿→11.271 亿欧元),长期负债(7.22 亿)是负债主体,其中 “其他金融负债” 体量最大(5.70 亿欧元),其次是体育机构相关长期应付款(1.03 亿,大多为球员转会远期应付);银行信贷借款仅 2809 万,债务来源并非以银行贷款为主。流动负债(4.05 亿)主要由三大项构成:体育俱乐部转会应付款、球员计提应付薪酬、短期金融负债。总营收小幅上涨(3.951 亿→4.161 亿欧元);转播权收入有所回落,但体育收入、商业化广告收入明显增长,拉动总收入提升。人力成本是最大成本项:2.676 亿上升至 2.798 亿欧元,薪资压力持续走高,是利润承压的核心因素;球员转会收益 4800.80 万欧元,依然是营业利润最重要的支撑来源。营业利润小幅下滑,2242.51 万 →1787.84 万欧元,财务净亏损扩大(-2144 万→-2379.74 万欧元),高额负债带来的利息支出侵蚀全部营业利润,最终税前利润由正转负。最终结果:23/24 财年盈利 69.04 万欧元;24/25 财年净亏损 599.12 万欧元。
塞尔塔:
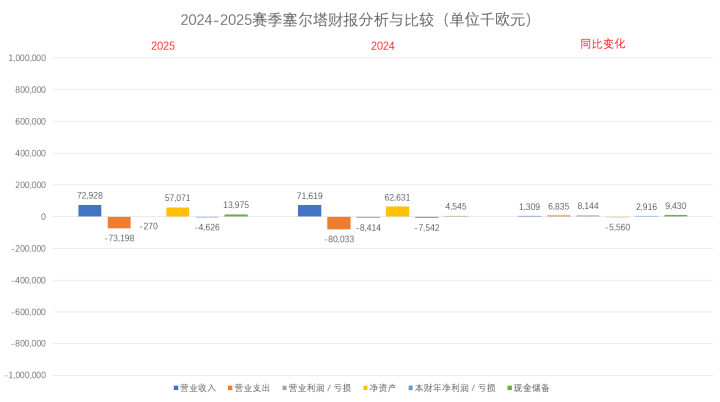
总资产从1.9635 亿欧元下降至 1.7217 亿欧元,资产规模收缩,核心原因是非流动应收款项大幅减少。球员资产账面净值由 4765.71 万欧元降至 3439.63 万欧元,价值缩水。现金储备明显改善,期末货币资金从 454.59 万提升至 1397.51 万欧元,流动性增强。非流动应收款(长期转会应收)大幅下降,是资产端缩减最主要来源,代表往期转会的长期回款逐步完成。净资产从6263.14 万欧元下降至 5707.13 万欧元,本年持续亏损 462.63 万欧元,但较上一年亏损(754.25 万)亏损大幅收窄。总负债下降(1.3372 亿→1.1510 亿),长短期负债同步压降。营业收入小幅增长(7162.20 万→7293.05 万欧元):转播权收入小幅下滑,但赛事收入、季票、广告、商业收入增长,整体营收稳中有升。最大改善亮点是营业亏损大幅收窄,由 - 841.41 万收窄至 - 27.09 万欧元。财务费用大幅飙升,利息支出由 88.83 万增至 627.97 万欧元,侵蚀大量经营成果。财年净亏损由 754.25 万收窄至 462.63 万欧元,减亏效果明显。
塞维利亚:
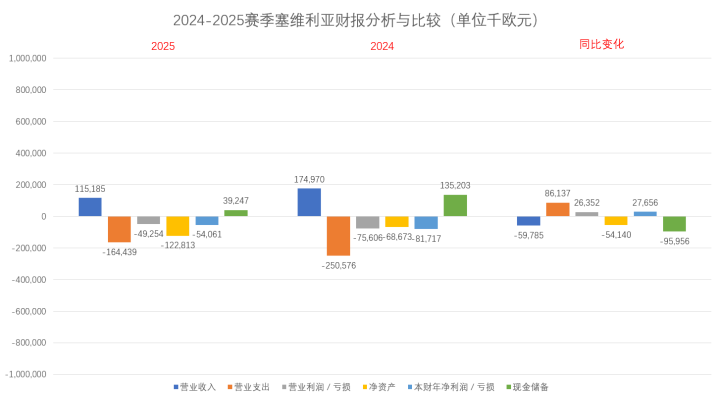
总资产大幅下降:2.796 亿欧元降至 2.193 亿欧元,主要是现金储备大幅缩水(1.352 亿→0.392 亿千欧元)。球员资产账面净值由 7538.4 万下降至 5334.7 万欧元,长期金融资产显著扩张:新增大额对其他体育俱乐部参与式贷款,是资产结构最大变化点。应收款小幅上升,短期金融投资增加;在建工程规模明显缩减。净资产为负数(资不抵债),且缺口进一步扩大,从 - 6867.3 万欧元恶化至 - 1.2281 亿欧元。长期负债上升:主要来自对其他俱乐部的参与式贷款大幅增加,长期转会相关债务有所压降,银行长期借款明显减少。流动负债整体下降,短期银行贷款规模收缩;但短期转会应付款有所增加。流动负债中最大项目是一线队应付薪酬,较上年大幅缩减(6079.4 →4178.6 万欧元),薪酬应付款压力缓解。账面净资产持续为负,俱乐部依靠外部长期贷款(大量参与式贷款)维持资金周转,资本结构压力很高。营收大幅下滑:营业收入从 1.7497千欧元降至 1.1518亿欧元,主要是赛事比赛日收入大幅减少,转播权收入同步下降,商业广告收入小幅增长。一线队球员薪酬大幅削减,人力成本由 1.5906亿欧元下降至 1.1395亿欧元。球员资产摊销大幅降低(4875.3→2745.5 万欧元),来自球员资产规模缩减。最终结果:年度净亏损由 8171.7 万收窄至 5406.1 万欧元,亏损显著收窄,但依然大额亏损,叠加之前资产负债表显示净资产为负,资不抵债,财务风险很高。
瓦伦西亚:
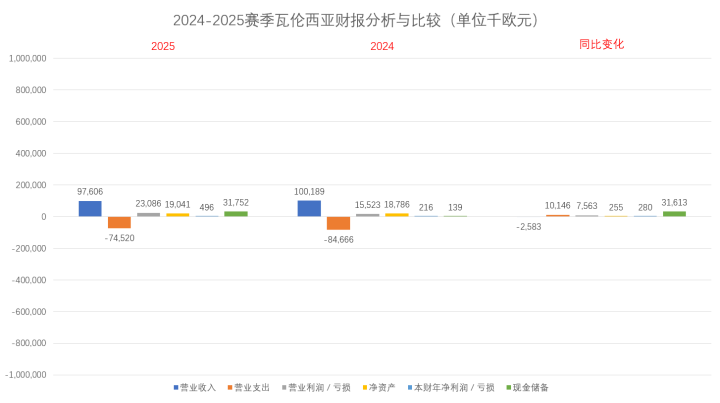
净资产为正 1904.1 万欧元,资本结构健康,对比上一年小幅提升。总资产由 319.3M 增长至 401.2M,主要来自在建工程大幅增加(球场基建),在建工程从 114M 增至 161.6M。球员资产账面价值下降,规模收缩。现金储备暴增,货币资金从 139 千欧元大幅提升至 3175.2 万欧元,流动性显著改善。长期负债大幅抬升(180.5M→302.9M),主要为银行贷款与其他长期金融负债,用于支撑球场在建项目投资。流动负债明显下降,短期偿债压力减轻;一线队应付薪酬下降,薪资欠款压力缓解。本年实现净利润 49.6 万欧元,实现盈利,所有者权益小幅增厚。营收小幅下滑:总营收由 1.0018亿欧元降至 9760.6 万欧元,转播权收入下滑,比赛日收入有所增长,商业广告收入小幅提升。一线队薪酬大幅上涨,人力成本明显增加;外部服务、差旅等其他经营费用同步上升。球员资产摊销基本持平。球员资产收益大幅提升,从 1714.2 万欧元增长至 2476.3 万欧元,是支撑营业利润增长最核心来源。财务利息支出大幅增加,显著侵蚀经营利润。净利润由 21.6 万欧元增长至 49.6 万欧元,实现盈利,但利润高度依赖球员转会收益。
西班牙人:
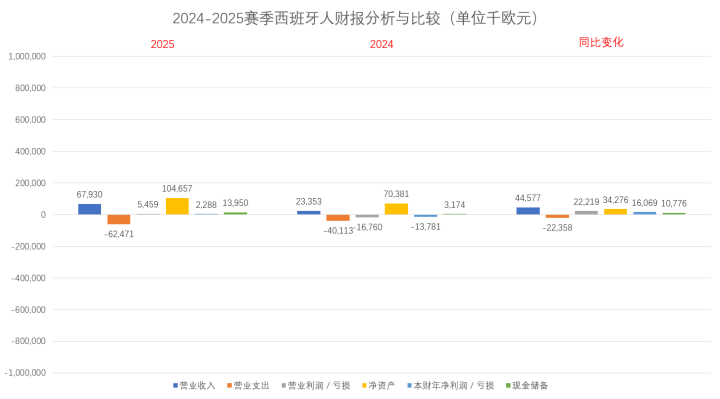
总资产由 210.52M 欧元下降至 191.01M 欧元,资产规模收缩,主要驱动是球员大幅减值 / 摊销减少,球员资产账面价值明显缩水。非流动商业应收款大幅下降,长期回款债权回收。流动资产内部结构变化显著:现金储备大幅增厚,货币资金从 3.17M 增至 13.95M,流动性明显改善;但商业应收款总额大幅减少,应收款项回收。固定资产(土地、球场设施)账面价值基本稳定,在建工程有所增加。净资产由 70.38M 增长至 104.66M 欧元,财年实现净利润 2.29M 欧元,由去年巨亏 13.78M 扭亏为盈,叠加股本增资增厚净资产。非流动负债大幅缩减(91.73M→42.20M),集团长期关联债务全部清偿,长期偿债压力显著下降。流动负债小幅下降:应付供应商、其他债权人欠款减少;一线队应付薪酬略有下降,薪资欠款压力小幅缓解。营业收入爆发式增长:营收由 23.73M 欧元大幅增至 68.66M 欧元,主要来自服务收入(比赛转播、赛事相关服务等)的增长。人力成本明显上涨,一线队薪酬是最大支出项;外部服务费、各项运营费用同步上升;球员资产摊销同比下降,摊销压力减轻。核心盈利支柱是球员收益,转会出售收益由 17.86M 增长至 22.62M 欧元,是实现扭亏为盈的决定性因素。财务费用上升,集团关联借款利息增加,侵蚀经营利润。上一年巨亏 13.78M 欧元,本年度扭亏,实现净利润 2.29M 欧元;利润高度依赖球员转会收益,主营业务本身不具备稳定盈利能力。营收爆发式增长,由 2373.24 万欧元大幅增至 6855.79 万欧元,核心驱动是转播权收入从 1055.08 万暴涨至 4403.84 万,同时广告、季票、门票收入全部显著提升,大概率是重返西甲顶级联赛带来转播分成与比赛日收入大幅改善。人力总费用由 4157.45 万增长至 4774.47 万欧元,球员教练基本工资、解约补偿金上涨明显;签字费相比上年有所下降。应收款减值压力大幅减轻:坏账相关净损失从 59.72 万降至仅 1.71 万欧元,回款质量明显改善,应收款风险下降。
西甲20支球队合计:
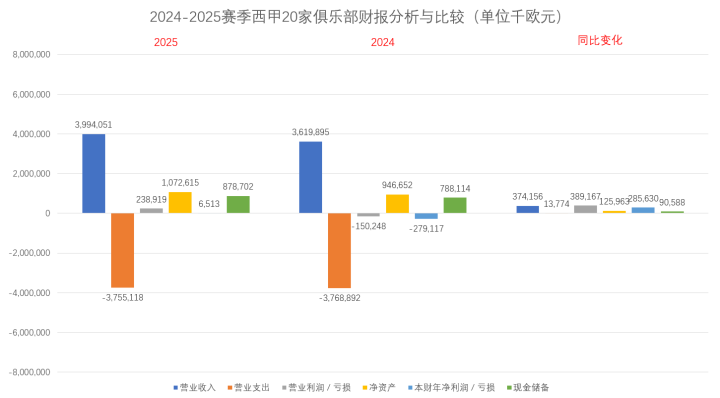
看完了20支球队的财报,再来看一下这张20支球队的合并财报,感触很深,尤其对中小球队,大家为了生存八仙过海,在转播收入不够,球场收入有限的情况下只能通过卖人回血。整个西甲俱乐部当赛季营业收入接近40亿欧,支出超37亿欧,营业亏损减少了近4亿,净资产增加了1.26亿,净亏损减少了2.85亿,现金储备增加了接近9千万。
从财报来看很漂亮,每一项指标都在增长,基本维持了盈亏平衡,但这种平衡建立在卖人回血的状态下,小本经营,起步低,与英超是完全相反的状态。一个是主动寻求亏损为了更好地发展,未来预期为正,另一个是主动寻求盈亏平衡,但手段单一,收入来源有限,未来预期未知。贫富差距非常大,对联赛整体发展不利。
第三篇写完了,马上准备写第四篇,第四篇准备做一个三个联赛财报的比较,敬请期待。
 瓦伦西亚
 皇家马德里
 马德里竞技
 塞维利亚
 巴塞罗那
 营业执照
全部评论(8)
今天 18:48
看人家英超投入你这硬卡注册不是拉低联赛竞争力么
但是现在看来特巴斯的硬工资帽是有长远健康意义的,西甲球队的可持续性比英超好。英超的财务公平真的是笑话,那么多例外,那么多缓冲,还可以几年之内账务移动。
英超本质上和中国金元足球没啥区别,只不过全球资本投入和全球商业变现能力强。那些天价转会费完全不合理,英超保级队可以到德甲西甲欧冠队去高价挖人,竞技上和经济上凭啥?经纪人和俱乐部内部操纵者不知道吃了多少回扣。
随着英国脱欧经济影响力持续走弱,中东土豪因为打仗资金实力存疑,英超泡沫破裂指日可待,曼城被掀开疮疤就是前兆。
今天 18:36
今天 19:22
今天 18:29
今天 18:27
今天 18:25