 扫描下载

英超的财力举世瞩目,在德勤24-25赛季足球俱乐部收入报告中,前30位占据了一半,15支球队上榜。在多项指标比如全球转播收入,商业赞助,上座率和上座数,转会市场,一线队身价等都已经断层领先其他四大联赛。但伴随着如此辉煌的成就,是一系列严重的亏损,虽然英超官方制定了SCR和SRR,支出收入比不得超过85%,有欧战的球队不得超过70%(遵循欧足联FFP),三年累计亏损不超过1.05亿英镑。一边是靓丽的全球顶级足球秀,一边却是许多苦苦挣扎的俱乐部,为什么会出现这种情况?
为了回答这个问题,我查看了24-25赛季20支球队所有的财报,详细分析了这些球队的收入,支出,净资产,现金储备等数据,得出了一个结论,这是一个二元结构的联赛(不是贫富差距),豪门之间为了竞争需要更多的钱,他们的赚钱方式与中小球队完全不同。由于财务监管的存在,中小球队想在短期内一飞冲天已经没有可能,我终于有些理解曼城为什么要在08年之后用各种方式来伪装注资,如果不这么做,这么短的时间里不可能从一个升降机变成稳定争冠的1 of BIG6。也可以说曼城和巴黎是最后一批成为豪门的俱乐部,再后来的纽卡就没有这个机会了。
钱,可以更好的运营俱乐部,钱,可以更好的回报股东和投资人,钱可以买更好的球员,请更好的教练提升球队的成绩。在职业足球领域,没有钱寸步难行,尤其在英超,相比于其他联赛,英超联盟已经将蛋糕做大,分配的足够公平,但他们能做的也就只有转播权分配而已,豪门球队已经完全不依赖于转播收入,他们凭借着英超这个平台,自身俱乐部的价值,全球号召力轻轻松松拿到了大量商业赞助,而这些是中小球队所无法企及的,也是英超联盟无法打包销售统一分配的。我赞成保证基本公平,但需要拉开一些差距,保证赚钱的积极性,但随着时代的发展,英超内部的贫富差距也会不断加大,尤其是中小球队,虽然有了一块稳定的转播收入,但为了留在英超,不得不加大投入,有时是自身所无法承受的,他们的竞争对手不是豪门,而是与他们有着相同需求的球队。我不需要跑赢曼城,只需要跑赢三支球队即可。
本文作为这个系列的第一篇,主要分析24-25赛季英超20支俱乐部以及英超联盟的财报,探讨收入,支出,利润,亏损,现金流等问题,给大家揭开现代英超俱乐部财务状况的残酷性。
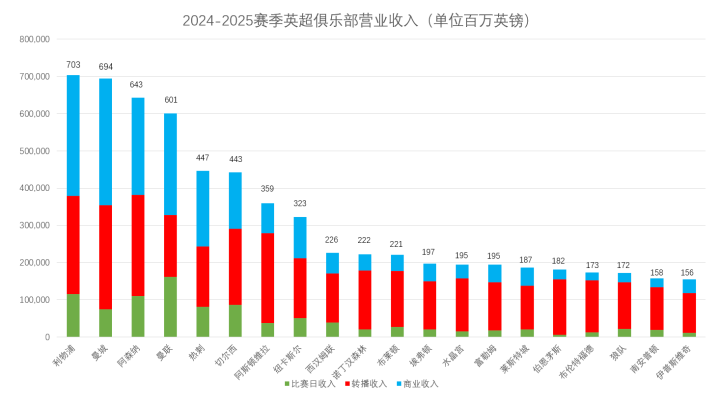
这是20支俱乐部收入总和,可以看到利物浦,曼城,阿森纳和曼联是第一档次,热刺,切尔西,维拉和纽卡是第二档次,其他12支是第三档次。BIG6在整个欧洲排名在皇马,巴萨,拜仁和巴黎之后位居第五至第十位,排名第十五的莱斯特城在整个欧洲排名第三十。虽然英超最顶尖的收入不如那四支球队,但整体分配相当均衡,呈现一个大号橄榄型,第一的利物浦是倒一伊普斯维奇的4.5倍,五大联赛最低,当然,转播权的合理分配居功至伟。
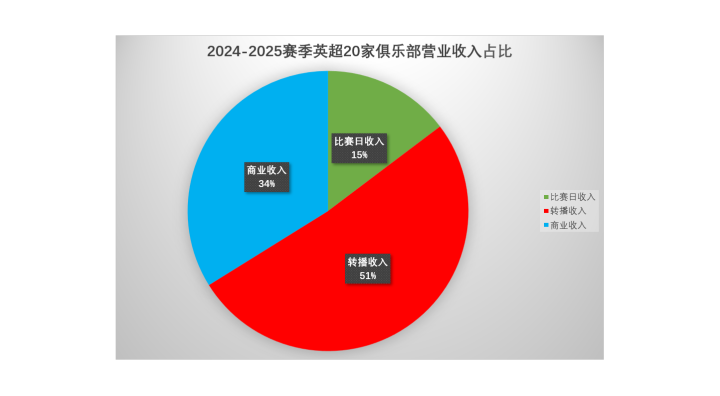
这是英超营业收入三大组成部分的比例,转播权虽然占到了一半,但他的趋势在下降,比例也远低于其他联赛,商业收入的比重在快速上升,负面的是贫富差距太大,这一点在后面分析商业收入时再说。
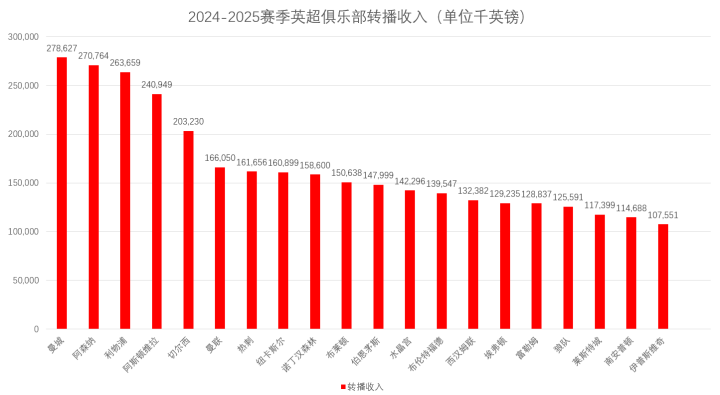
这是20支俱乐部转播收入的金额,排名第一的曼城是最后一位伊普斯维奇的2.6倍,很多人会说英超转播最大差距是1.8,为什么会到2.6?因为曼城有欧冠,而伊普斯维奇没有,加上欧冠收入差距只有2.6倍也已经很小了,比其他联赛纯联赛内部分配的比例还要小。
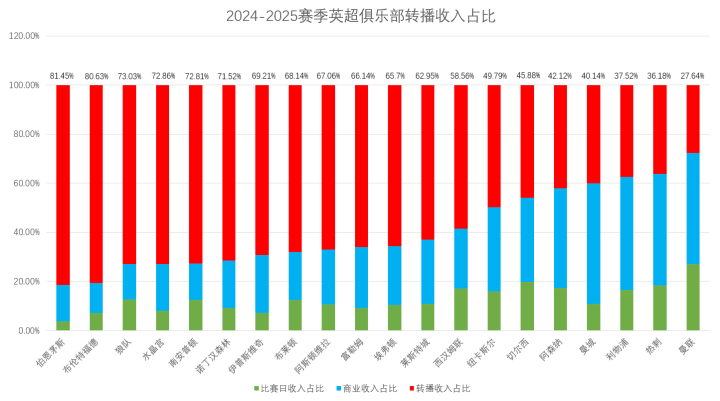
对转播依赖最深的是伯恩茅斯和布伦特福德,超过了80%,而BIG6都在最后,曼联是最不依赖的,只有27.64%。
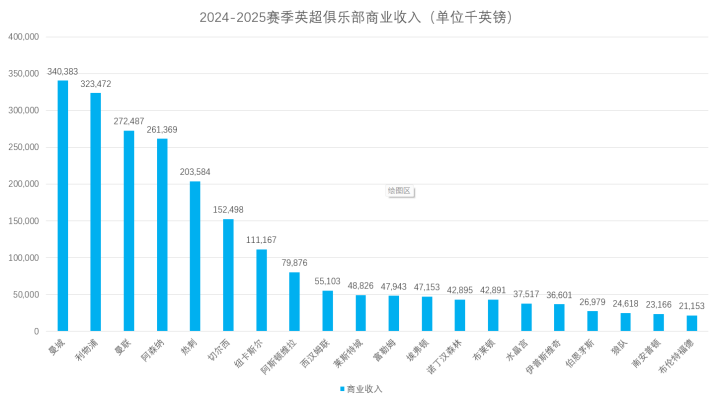
商业收入是差距最大的,豪门天然具备中小球队所不具备的优势,商业资源急剧向BIG6倾斜,他们的商业收入占整个英超的70%,如果加上纽卡和维拉,这8支球队将占据80%,第一的曼城是倒一的布伦特福德16.1倍。
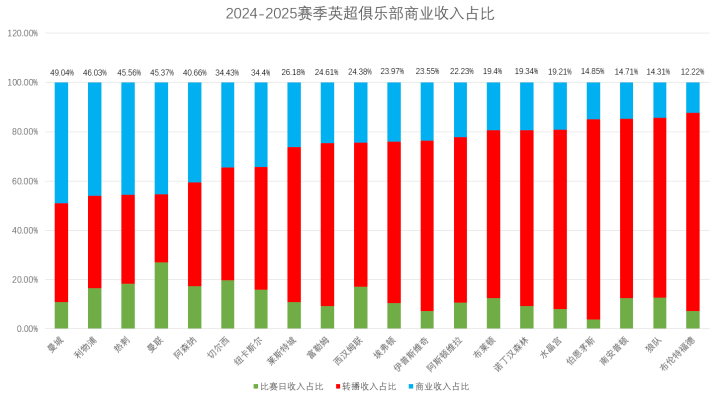
商业收入的比重不出意外也是豪门在最前,中小球队在最后。
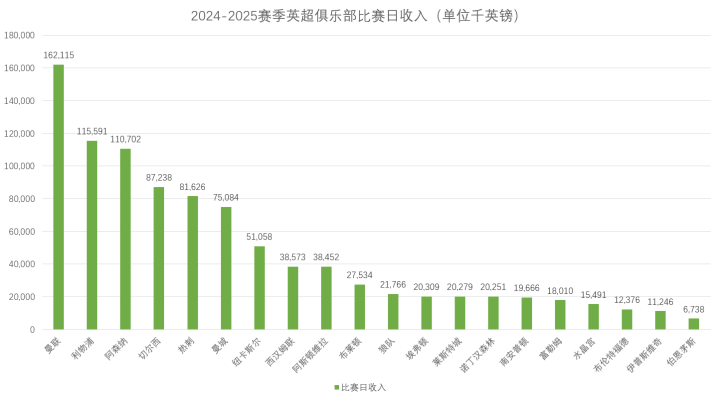
比赛日收入与俱乐部球场大小,票价高低,所在地民众消费能力深度关联。曼联能遥遥领先得益于老特拉福德7.5万的座位,超高的上座率,适中的票价,同时其他球队尚未完成球场扩建,2个赛季之后其他豪门的比赛日收入也会上升。
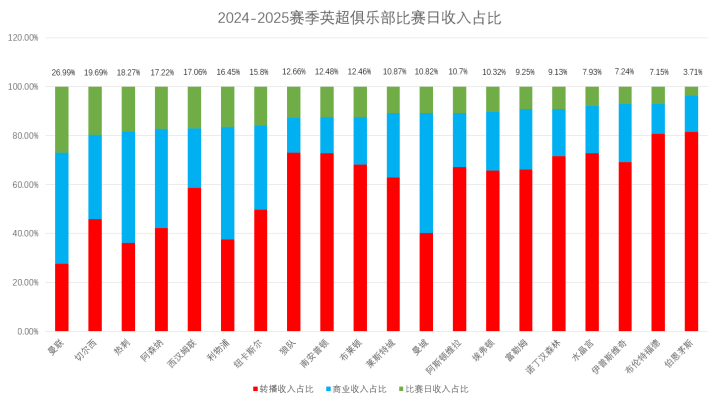
这是比赛日收入与总收入的比重,曼联第一,伯恩茅斯最后,曼联比赛日收入是伯恩茅斯的24.1倍。
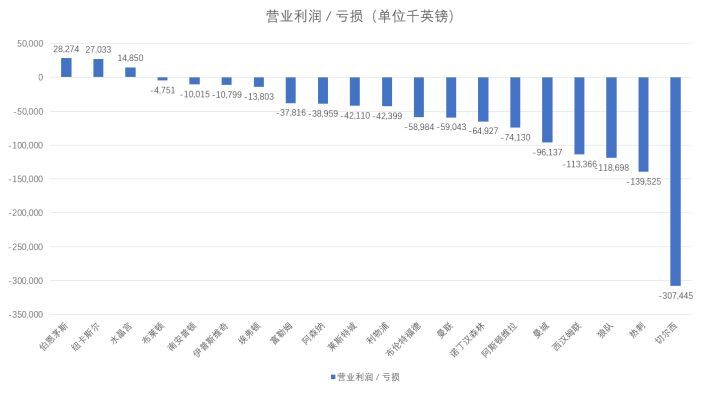
这是20支球队的营业利润/亏损表,需要注意的是这里统计的是营业收入,也就是转播,商业和比赛日,不是总收入,也就是说不包含球员转会以及金融类收入。从表格中可以看出,只有3家实现了盈利,分别是伯恩茅斯,纽卡和水晶宫,亏损最严重的是切尔西,超过了3亿镑,具体原因我会在后面每支球队的分析中展开。
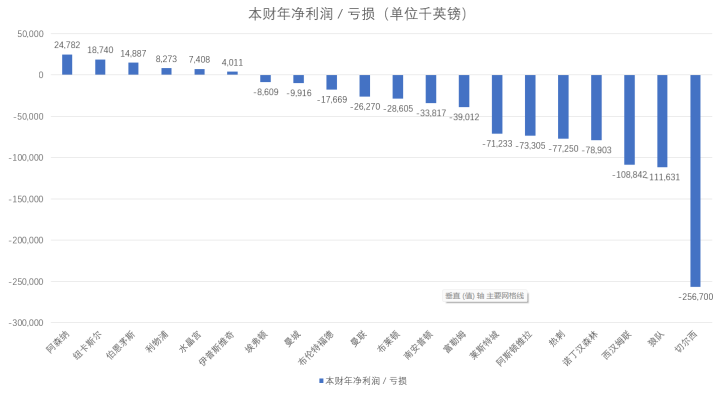
这张表格统计的是总收入和总支出,也就是净利润或者净亏损,20支球队中只有6支实现了盈利,他们分别是阿森纳,纽卡,伯恩茅斯,利物浦,水晶宫和伊普斯维奇。
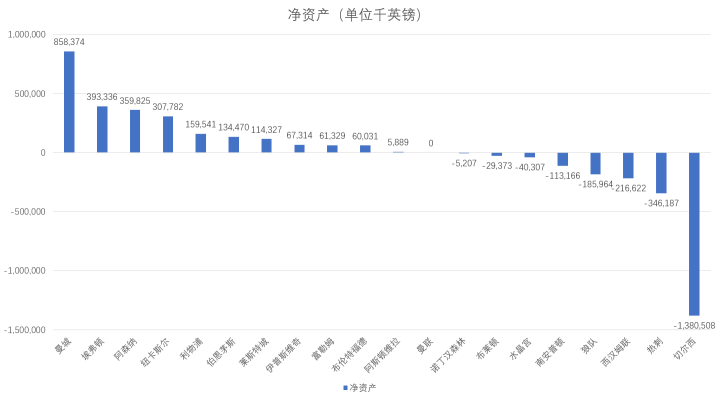
这张表格统计的是截止这个财年结束各支俱乐部净资产状况,也就是固定资产+流动资产-总负债的数值,11支球队净资产为正数,最高的是曼城超过8亿镑,切尔西的净资产接近负14亿镑,两支球队相差接近22亿镑,而曼联连续两年净资产为0。

现金储备是指这个财年结束之时各个俱乐部现金或者可以快速变现的等价物的数额,曼城最高超过1.7亿镑,切尔西只有4千镑。
通过浏览了这个赛季几大指标的概况,下面我们将进入球队环节,我会针对每支球队给予一张相关数据图片和文字说明。
阿森纳:
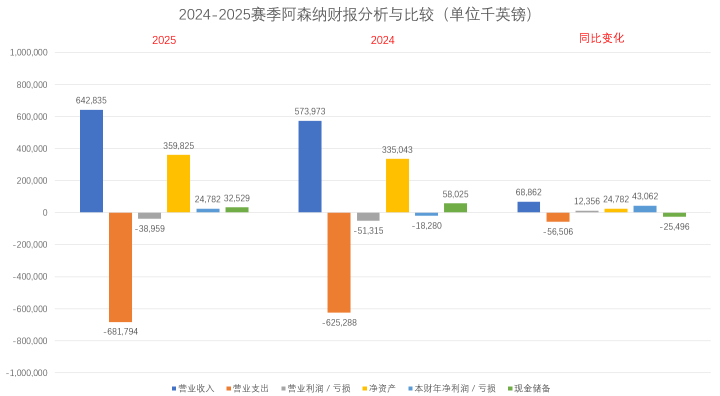
营业收入大幅增长,总营收从 5.74 亿英镑提升至 6.43 亿英镑,增加约 6931 万英镑,比赛日、转播、商业赞助收入是增长主力。现金储备减少,短期应收账款大幅上涨,主要来自转播费、赞助应收款项。净资产与本财年净利润都有大幅上涨,营业支出大幅增加。
阿斯顿维拉:
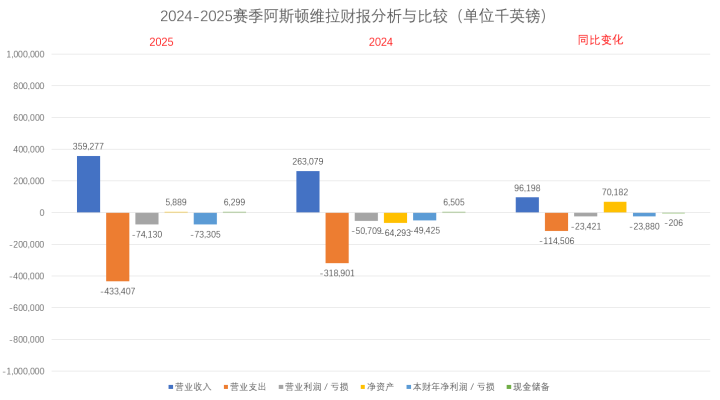
收入规模显著提升,但运营开支 4.334 亿,成本增幅超过收入增长,是营业亏损扩大主因。俱乐部虽然经营层面持续大额亏损,但依靠股东增资脱离资不抵债,资产端重大变化,主要原因是球场基建、固定资产资本化,另外一年内应收款项大幅增长通常是球员转会分期应收款大幅增加。
埃弗顿:
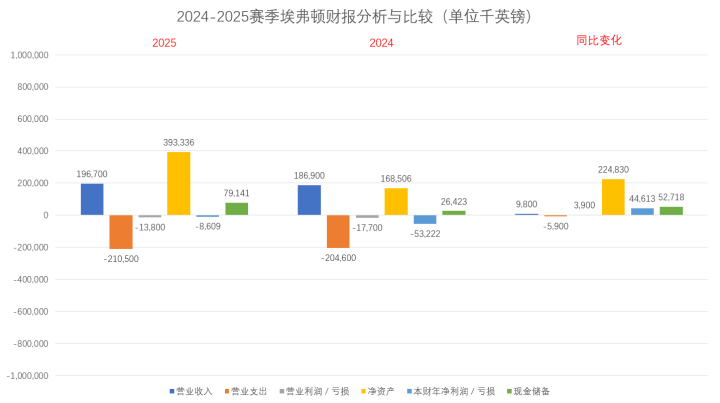
营收同比增长980万英镑,运营成本明显上升,现金储备大幅提升,净资产大幅增厚,亏损大幅减少。俱乐部通过债转股+新股发行完成大额资本补充,股东以股权投入方式承接历史债务,大幅增厚净资产,改善资产负债表结构,抵消多年累积亏损带来的权益压力。
伯恩茅斯:
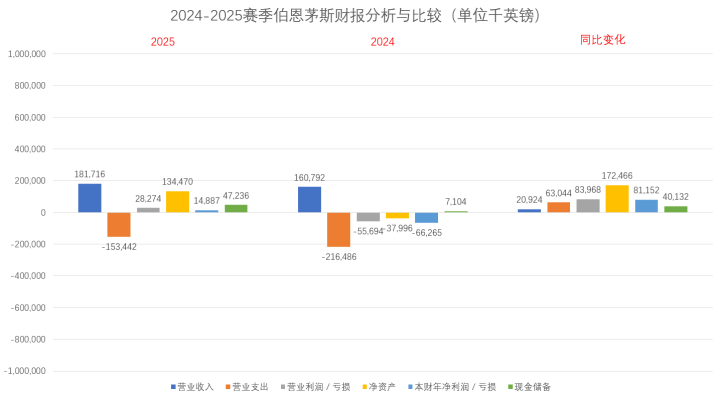
营业收入181.72m(2025),相比去年160.79m,营收实现增长,比赛日、转播、商业收入整体向好。大额球员出售带来极高转会账面收益,本财年 91.02m,去年仅 251k,是本年扭亏最大驱动项,上年度亏损 66.27m → 本年度净利润 14.89m,由大额球员资产收益直接实现年度盈利。现金储备大幅增长,现金由 7.104m → 47.236m,流动性显著改善。2025 年末:净资产 134.470m,实现由资不抵债转为净资产为正驱动因素:股东增资(Called up share capital 从 145.366m 增至 302.945m)+ 本年盈利冲减累计亏损,累计亏损由 183.362m 缩减至 168.475m。
布莱顿:
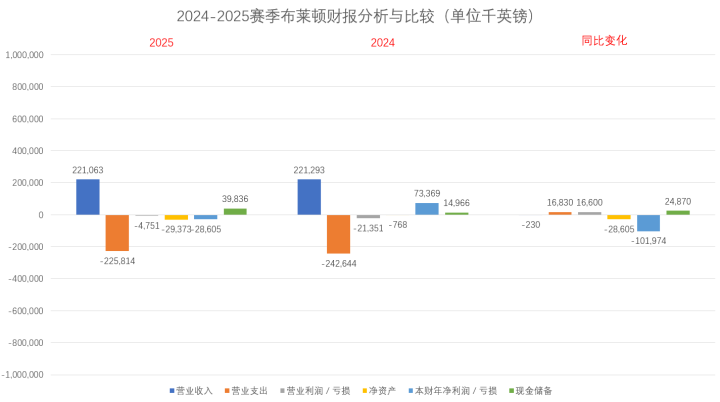
2024年整体息税前盈利 8471.3 万英镑,当年球员转会板块带来 1.103 亿英镑高额收益;2025 年卖人收益大幅缩水,同时球员相关运营开支暴涨,转会板块由大额盈利转为大额亏损,一正一负形成接近 9300 万英镑的收益落差。无形资产(球员转会)从 1.679 亿增至 2.889 亿英镑,是俱乐部重金买入球员、资本化转会费的直接结果,资产规模显著放大。现金储备有所改善,从 1496.6 万提升至 3983.6 万英镑。股东权益赤字从 76.8 万英镑扩大至 2937.3 万英镑,账面处于资不抵债状态,依赖股东持续增资维持运营。
布伦特福德:
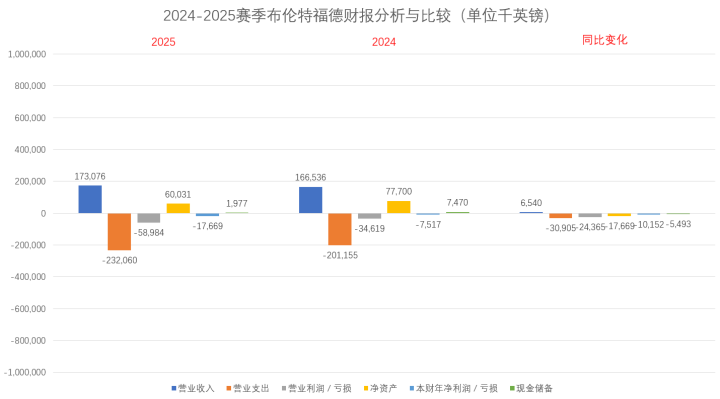
总营收同比增长约654 万英镑,业务收入基本面有所提升。但营收规模远不足以覆盖营业类大额开支,从 2.01 亿上涨至 2.32 亿英镑,涨幅显著,是亏损扩大的主因,核心构成为球员薪酬。无形资产(球员)由 1.394 亿增至 1.840 亿英镑,代表俱乐部当期持续投入资金引援,现金大幅缩水:从 747 万降至 197.7 万英镑,现金储备明显消耗,净资产由正转弱。
富勒姆:
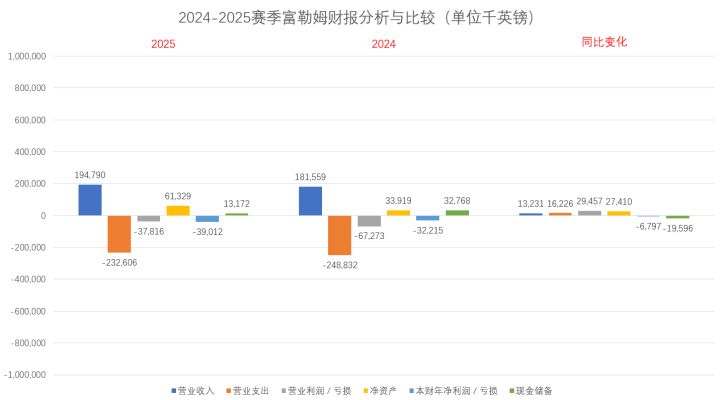
营收增长7.3%,但人力成本同步上涨 7.6%,薪酬占营收比重维持在 85%+ 高位,球员无形资产大幅增长,从 1.196 亿增至 1.388 千万英镑,说明本财年俱乐部持续投入资金引援,现金储备明显消耗:由 3276.8 万下降至 1317.2 万英镑,净资产由 3391.9 万提升至 6132.9 万英镑,尽管当年大额经营亏损,但球员资产账面增值 + 负债结构重安排,带动净资产账面值上升。
莱斯特城:
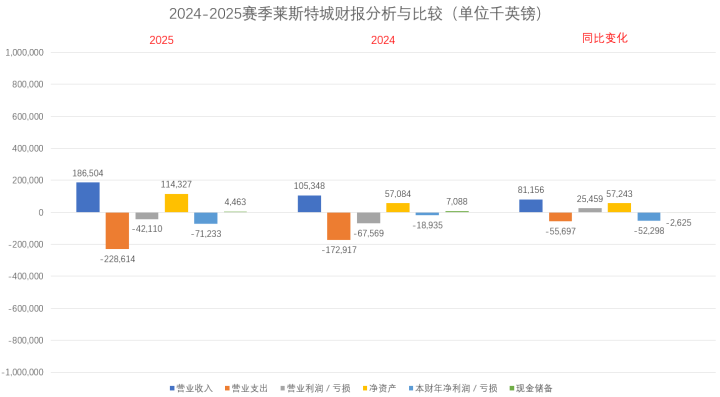
营收从1.05 亿英镑增长至 1.865 亿英镑,收入规模显著扩张;但营业成本增幅更大,2024 财年球员出售净收益高达 7184.1 万英镑,是上一年利润核心支柱;2025 财年转会收益仅 726.8 万英镑,大幅萎缩,直接导致营业亏损从 898 万扩大至 6131.6 万英镑,其他经营收入大幅缩水(1274.4 万 → 20 万),进一步拖累经营结果,最终净亏损由 1893.5 万英镑扩大至7123.3 万英镑,亏损显著放大。净资产由 5708.4 万增长至 1.143 亿英镑,完全依靠股东注入新资本覆盖亏损,偿还大量长短期债务,但经营持续大额亏损,现金消耗快,依然存在短期流动性缺口。
狼队:
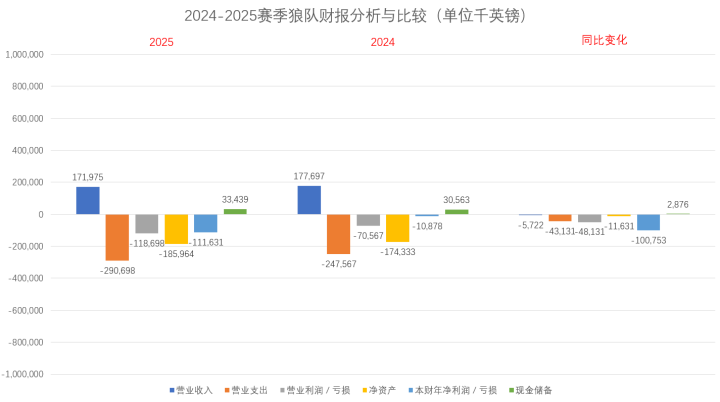
薪资收入比高达94.2%,意味着营业收入几乎全部用来支付工资,成本结构压力巨大,远高于联赛参考安全线。球员摊销费用 8779.1 万镑;球员出售转会收益 1.16984 亿镑;球员板块净贡献 2919.3 万镑正向收益。俱乐部靠分期出售球员带来大额应收款项,但短期应付款同步激增,净资产为负,存在资不抵债情况;依赖未来转会分期回款、股东持续支持维持运营。但股东无增资,维持 300 万英镑实缴资本;亏损持续累积,累计亏损从 2.042 亿扩大至 2.158 亿英镑,是造成资不抵债的根本原因。
利物浦:
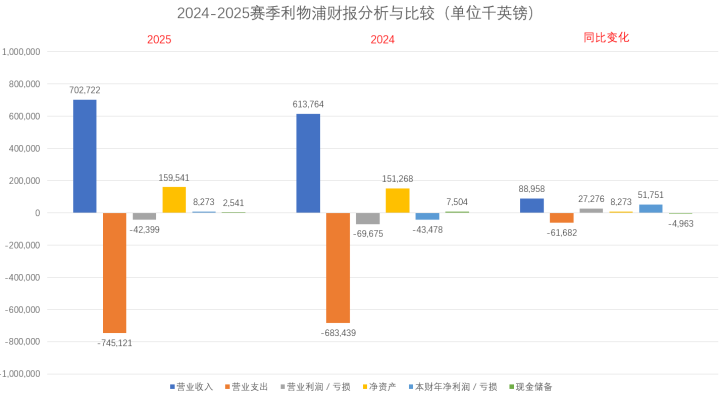
营收从6.138 亿英镑增长至 7.027 亿英镑,增量接近 9000 万镑,属于非常显著的收入提升,来自欧战转播奖金、比赛日与赞助收入同步增长。出售球员收益由 2201.7 万 → 5326.8 万英镑,球员交易收益大幅增厚利润,是实现扭亏的关键因素。上年最终全年净利润 827.3 万英镑,相比去年巨亏 4347.8 万,实现大幅反转,但高额管理费用(薪资 + 摊销)仍是长期核心成本压力。俱乐部球员资产规模收缩,依靠球员出售带来分期应收款;现金储备明显下降,但长短期债务均有所减少,净资产稳健为正,历史累计亏损持续修复。
曼城:
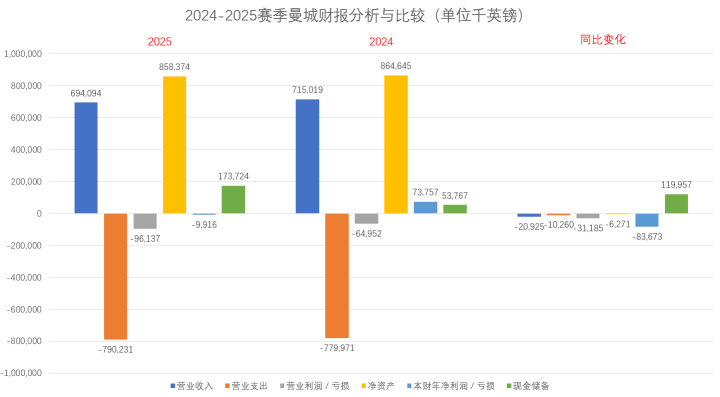
剔除球员资产摊销与转会业务后,俱乐部主营业务(转播、赞助、比赛日等)产生经营利润 7624.4 万英镑。球员摊销等成本 1.695 亿镑,出售球员带来转会收益 9521 万镑,球员业务板块整体净亏损 7433.6 万镑。对比去年:球员出售收益 1.39 亿英镑,今年球员卖人收益明显缩水。俱乐部日常运营业务本身盈利,但高额的球员摊销,叠加球员出售转会收益同比大幅减少、利息费用激增,最终导致整体由盈转亏。俱乐部大举投入引援与球场基建,球员资产和固定资产规模扩张,现金储备增加,但长短期应付款大幅攀升,历史累计亏损继续扩大,净资产小幅下降。
曼联:
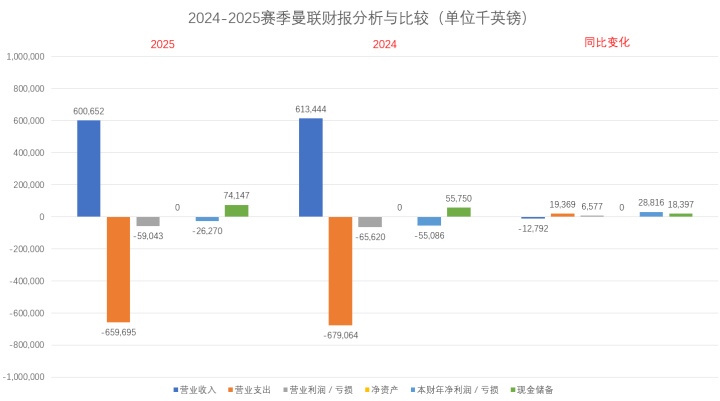
主营收入同比小幅下降约 1279 万镑;但经营总费用减少近 1937 万镑,基础经营亏损大幅收窄。出售球员收益从 3803.3 万提升至 4862.1 万镑,整体经营亏损从 2798 万收窄至 1286 万英镑,全年净亏损由 5508.6 万英镑收窄至 2627 万英镑。本财年俱乐部主营收入小幅下滑,但主动削减运营开支,球员出售转会收益增加,同时利息收益大增,尽管存在一笔大额一次性特殊支出,全年净亏损相比上一年直接腰斩,财务状况明显改善。曼联2025 财年末账面净资产为负,累计留存亏损持续扩大;虽然长期贷款有所减少,但短期借款、短期应付账款大幅抬升,短期偿债压力明显加重。
南安普顿:
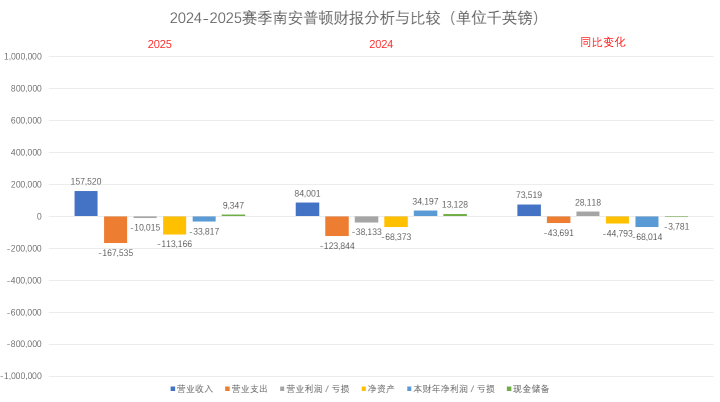
营收从8400.1 万增长至 1.575 亿英镑,收入规模近乎翻倍。运营成本同步上涨,从 1.238 亿增至 1.675 亿英镑;2025 年球员交易净损失 2380.2 万镑,没有转会出售收益,2024 年息税前盈利 3419.7 万;2025 年转为息税前亏损 3381.7 万,完全是球员转会业务由盈转亏造成。股本与资本储备没有增资,累计亏损从 9864.1 万扩大到 1.434 亿英镑,持续亏损不断侵蚀净资产,整体账面为净负债状态。俱乐部大举买人推高球员无形资产,但现金减少、长短期负债同步增加,累计亏损持续扩大,净负债规模显著上升,短期流动性压力加剧。
纽卡斯尔:
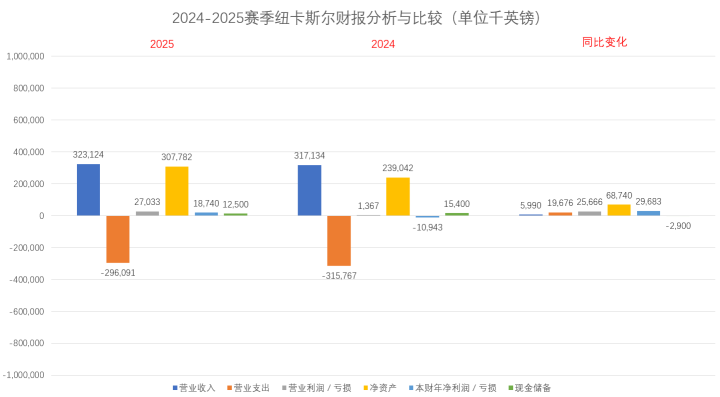
营收从3.171 亿增至 3.231 亿英镑,仅增长 600 万英镑。经营利润从 140 万上涨至 2700 万,税后扭亏,从亏损 1090 万变成盈利 1870 万。薪资压力明显上行:人力成本占收入比例从 68.6% 上升至 74.7%,薪资占比突破 70%,工资压力显著加大,接近 FFP 警戒区间。现金储备小幅下滑,期末现金减少 290 万镑;球队联赛排名提升,营收小幅增长;但薪资占比明显抬升,扣掉球员资产摊销减值后的核心运营业务由盈转亏,当年账面盈利主要依靠球员出售资产收益支撑。净资产由 2.39 亿增至 3.08 亿英镑,留存亏损由 1.793 亿收窄至 1.605 亿,得益于本年度税后利润 1874 万镑。股本与资本储备没有增资,净资产提升来源于当年盈利与资产处置。
诺丁汉森林:
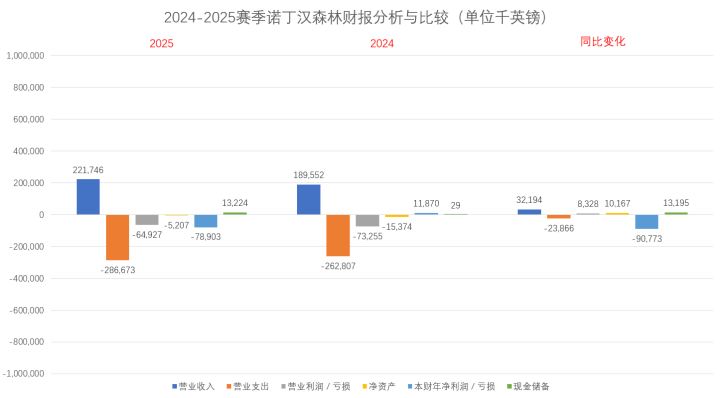
营收由1.896 亿增长至 2.217 亿英镑,竞技成绩提升带动收入增长;但管理费用高达 2.714 亿英镑,主要包含球员薪资、球员摊销等核心支出,产生 6492.7 万镑经营亏损,不过经营亏损相比 2024 年(7325.5 万)有所收窄。2025 年球员收益大幅缩水至 701.7 万英镑,不再足以覆盖经营亏损 + 财务利息支出,直接导致年度巨亏 7892.1 万英镑。俱乐部仍然资不抵债,但股东增资有效压缩净负债规模;偿还部分短期债务、现金储备大幅提升;球员无形资产小幅缩水,同时增加球场等有形资产投入。
切尔西:
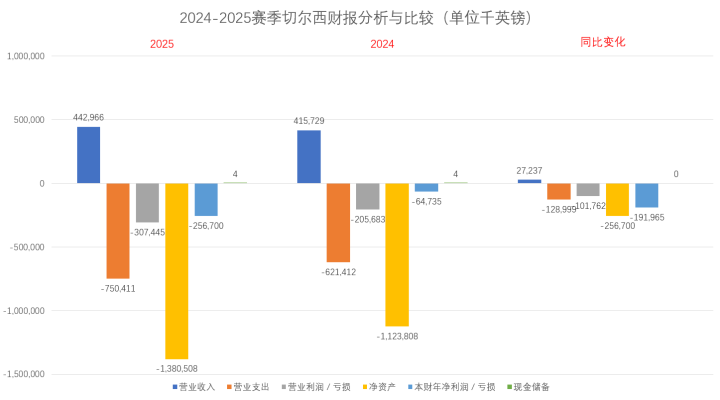
很遗憾,切尔西的图标是20支俱乐部中唯一一支坐标与其他球队不同的,负轴我只能拉到15亿。营收小幅上涨,但毛利下滑,经营亏损大幅扩大,总营收 4.425 亿英镑(同比上涨),但营业成本同步大增,毛利润从 5979 万降至 4508 万镑。管理费用显著抬升,其中球员摊销相关部分(21224.7k)是最大的成本项,直接造成 3.074 亿镑经营亏损,远高于上一年 2.057 亿。净亏损规模大幅恶化,2024 年亏损 6473.5 万英镑,2025 年扩大至 2.567 亿英镑,亏损额接近去年 4 倍。俱乐部球员无形资产维持高位,但现金几乎耗尽,短期应付款大幅增加;深度资不抵债,净负债规模进一步扩大,流动性压力巨大。
热刺:
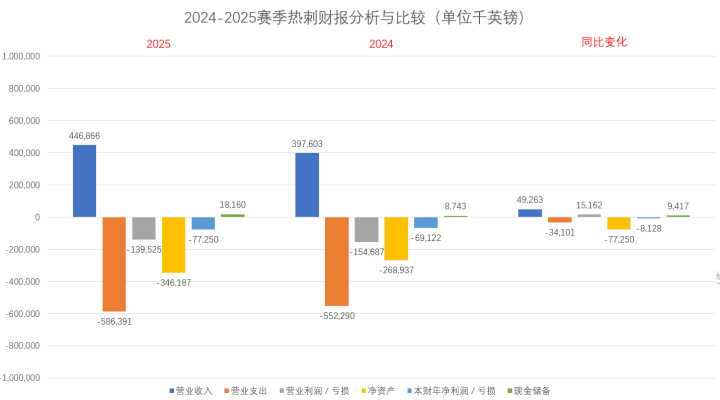
总营收4.469 亿英镑,同比明显增长,但运营总开支同步抬升,推高经营成本。出售球员带来收益 5244.5 万镑,相比上一年 8226.7 万镑大幅下滑,俱乐部主营业务运营可实现盈利,但球员摊销带来巨大成本,卖球员的转会收益同比下滑,叠加财务费用,最终年度净亏损扩大至 7725 万英镑。现金储备明显增加,现金及等价物由 874.3 万增至 1816 万英镑,流动性现金有所改善;短期应收款大幅回落。俱乐部处于资不抵债状态,净负债由 2.69 亿扩大至 3.46 亿英镑,累计亏损持续扩大。
水晶宫:
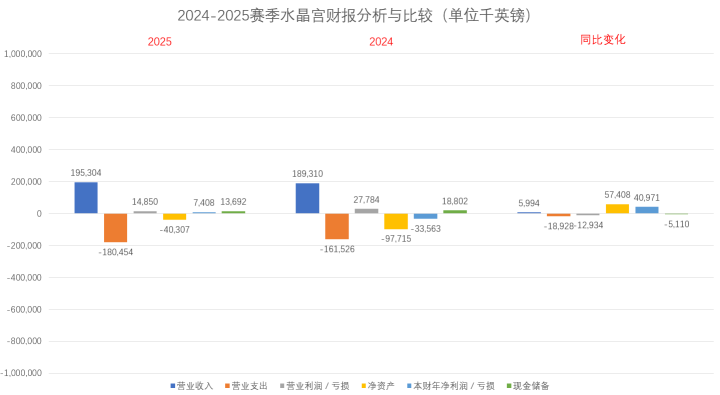
上年卖球员仅134.1 万镑,本年飙升至 6607.8 万镑,直接推动公司由税前亏损扭转为税前盈利。球员工资总额上涨,工资收入比上升至 56%,薪资负担加重;EBITDA 同比明显下滑,说明主营业务本身盈利能力减弱,本年利润高度依赖球员出售收益,依靠一笔大额球员出售的转会资产收益实现年度账面盈利;利息费用有所上涨,债务成本压力加大。球员无形资产增加,俱乐部持续投入引援。整体净负债由 9771.5 万英镑降至 4030.7 万英镑,资本结构明显优化,净负债大幅减少,财务结构有所改善。
西汉姆联:

上年基础业务亏损1006.2 万镑;本年基础业务盈利 5404.7 万镑,转播 / 商业 / 比赛日等主营业务盈利能力显著提升。上年卖球员收益 1995.4 万;本年飙升至 9631.3 万英镑,是利润最大来源。俱乐部原生主营业务实现大幅改善;叠加大额球员出售收益,实现年度税前盈利;报表拆分可以清晰区分:主营业务内生利润、球员转会资产处置收益两部分,方便 FFP 评估。净负债几乎翻倍:由 1.08 亿英镑扩大至 2.17 亿英镑,股东赤字规模大幅扩大,球员资产持续扩张,但现金近乎耗尽、应收款大幅收缩,流动性急剧恶化;短期负债抬升,整体净负债规模近乎翻倍,资不抵债缺口显著扩大,短期偿债风险明显走高。
伊普斯维奇:
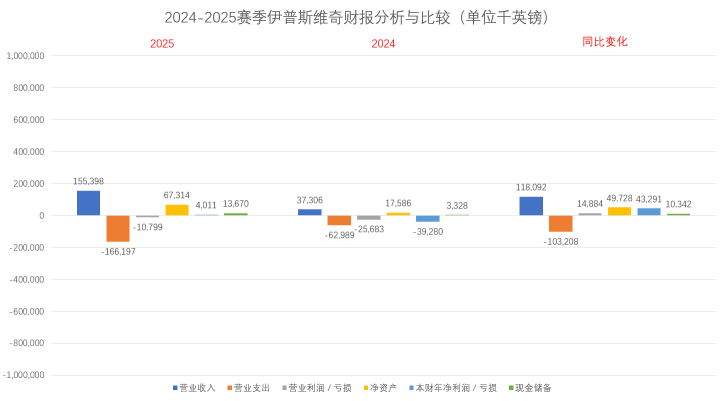
不含球员转会业务的主营业务本年盈利2503.8 万英镑;上年该板块规模很小,营收大幅增长,是基本面最大亮点。球员交易板块运营费用很高(球员摊销、转会相关成本),本身营业亏损 3124.9 万镑;依靠球员出售处置收益 1540 万镑对冲一部分亏损,最终球员交易板块税前亏损 2091.4 万英镑。无形资产(球员注册权)从 2919 万英镑暴涨至 9495.5 万英镑,是报表最重大变化,代表俱乐部大举投入引援;有形资产同步增长,球场配套设施有资本投入。流动资产小幅增长,现金储备从 332.8 万提升至 1367 万英镑,现金状况明显改善,净资产大幅增厚,资本实力显著增强。
英超20支球队合计:
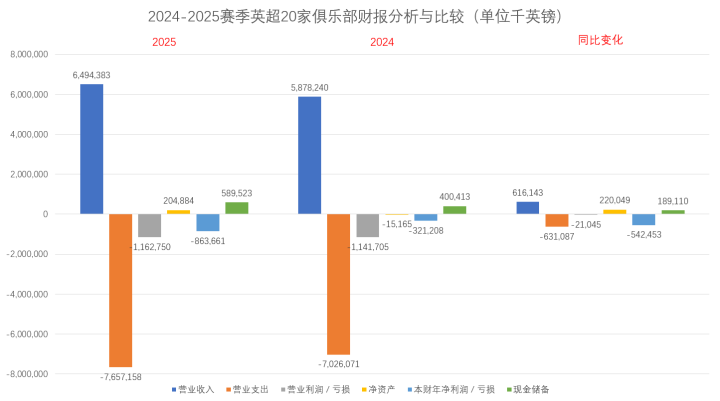
看完了20支球队的财报,再来看一下这张20支球队的合并财报,感触很深,尤其对中小球队,虽然有一亿多英镑的转播权收入保底,但你有别人也有,大家为了留在英超展开了残酷的军备竞赛。为了符合英超和欧足联的规定,也为了在球场上赢下竞争对手,小球队绞尽脑汁。收入相比其他联赛的中小球队高得多,但支出也同样高得多。亏损总要有人买单,或者把时间延后。
整个英超俱乐部当赛季营业收入接近65亿镑,比上个赛季增长了超10%,支出超76亿镑,增长接近9%,营业亏损超11亿,净资产增加了2亿,净亏损超过8亿,增长了169%,现金储备增加了接近1.9亿。
可以说英超是烧出来的,因为赛事的未来预期为正,大家预期收入越来越高,今后会更赚钱,因此无论是内部股东注资还是局外人都踊跃入局,前仆后继。因为有英超这个实体赛事在,因此对投资人来说并不是庞氏骗局,但庞大且逐渐暴增的亏损成为悬在英超头上的一把达摩克利斯之剑。万一,我说的是万一,今后有一天英超不值钱了,或者说未来预期为负,没有人再入局了,那最后一批接盘者就会成为最大的受害者。为了英超的未来,努力控制亏损是大家共同的目标,西甲的特瓦斯评论英超有一半是妒忌,但还有一半是实话,当支出越来越脱离收入增期的情况下,对所有人都是极其危险的。当然英超当局正在努力避免这种情况的发生,无论出台SSR和SCR,还是遵守欧足联FFP,又或者对诺丁汉森林和埃弗顿处罚,以及最近对曼城的指控,都是为了确保这项好不容易发展起来的全球体育秀不会变成一地鸡毛。
英超公司:
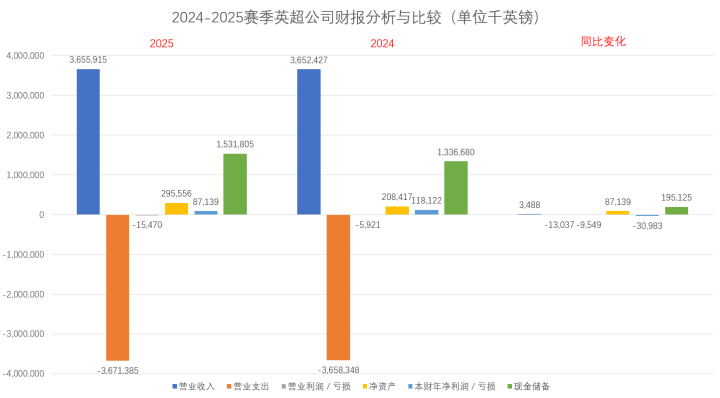
最后我们再来看一下英超公司的财报,2024 年营业亏损 592.1 万英镑,2025 年扩大至 1547 万英镑。营收小幅上涨,但销售成本、运营费用同步抬升,主营业务本身是亏损状态。税前利润主要依靠衍生金融工具+外汇公允价值变动收益(货币重估板块),不是俱乐部日常赛事、商业、转会运营产生的利润,属于资本市场 / 汇率波动带来的一次性、波动性收益。税后净利润同比下滑:2024 年税后净利润 1.181 亿英镑,2025 年降至 0.871 亿英镑,下滑明显,主要是外汇与衍生品公允价值收益大幅缩水。现金储备、应收款项、衍生品资产全部增长,集团现金从 13.37 亿英镑提升至 15.32亿英镑,净资产从 2.085 亿增长至 2.960 亿英镑,资产实力明显增强。集团现金储备丰厚,应收款规模扩大;净资产大幅提升,整体流动性很强。
不得不说英国人确实是经商的老祖宗,他的运营方式,拓展思路放眼整个欧洲毫无对手。20支球队是英超公司的股东,大家想的是怎么把盘子做大,分配合理,当然英足总也会通过自己的方式进行监督和制衡。
看完了英超,下一期我将详细讨论西甲20支俱乐部的财务情况,第三期是意甲,最后再做一期联赛之间的汇总和分析,以期让大家更好的观察几大联赛官方以及俱乐部是如何进行经营,并且他们的共同点和差异点在哪里,敬请期待。
 阿森纳
 曼联
 利物浦
 曼城
 切尔西
 营业执照
全部评论