 扫描下载

过去十年,欧洲足球俱乐部经历了史上最重要的经济变革阶段之一,俱乐部营收达到前所未有的水平,全新的财务参照标准已经形成,欧洲头部俱乐部的体量大幅扩张,然而在这些亮眼的宏观数据背后,足球产业的价值创造逻辑正在发生更为根本性的转变。
尽管足球整体经济持续扩张,但增长并不均衡。欧洲豪门巩固了自身财务优势,商业收入日益成为增长的核心驱动力,参加欧战的经济价值也愈发凸显。与此同时,新冠疫情带来了一场前所未有的压力测试:它短暂打断了长期增长曲线,而疫情后行业复苏创下收入新高。
本报告由 Football Benchmark 与世界足球峰会联合出品,剖析过去十年欧洲足球俱乐部的经济演变,报告依托公开行业资料,以及 Football Benchmark 多年搭建的数据库,不仅研究营收规模的增长,还分析收入结构的变化、财务资源向豪门不断集中的现象,以及上述变化如何推高俱乐部估值,使其屡创历史新高。欧洲足球俱乐部规模扩张与日益加剧的两极分化:
欧洲俱乐部营收再创新高-欧洲俱乐部营业总收入演变:(700支顶级联赛俱乐部,单位:十亿欧元)
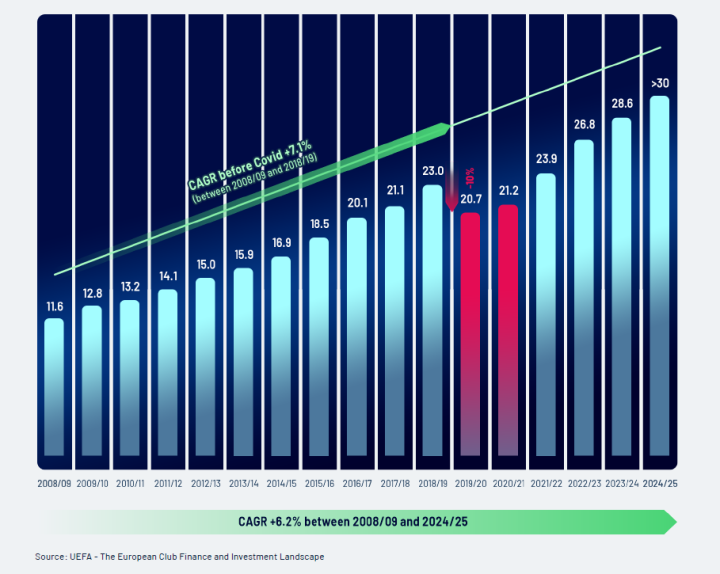
过去 15 年间,欧洲足球俱乐部实现营收持续增长,营业总收入从 2008/09 赛季的 116 亿欧元增长至 2023/24 赛季的 286 亿欧元,增幅达 146%。新冠疫情虽一度中断这一增长轨迹,但行业复苏迅速,营收重回历史高位,据估算,2024/25 赛季营收更是首次突破 300 亿欧元大关。这种韧性源于结构性增长,背后的驱动力包括商业业务规模扩大、媒体转播权价值提升,以及足球运动持续的国际化进程。
增长并未缩小欧洲足坛的财务鸿沟:
欧洲俱乐部营业收入演变:英超联赛 vs 其余 “四大联赛” vs 欧洲其他联赛
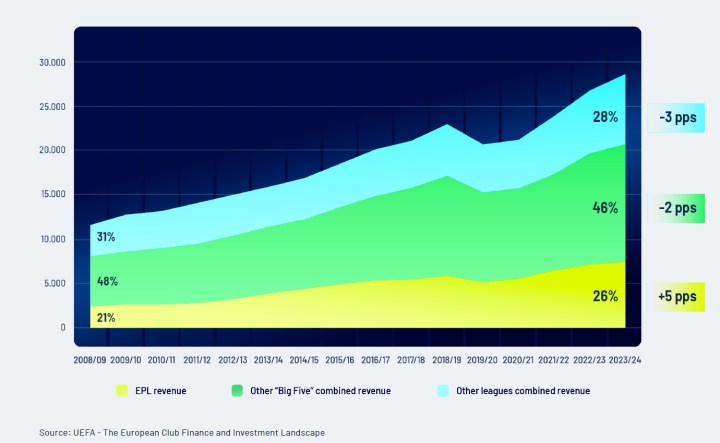
欧洲足球的营收增长并非均衡分布,其余四大联赛总营收的份额从 2008/09 赛季的 48% 下滑至 2023/24 赛季的 46%。同一时期英超的营收占比由 21% 提升至 26%,欧洲其他联赛的占比则从 31% 降至 28%。这意味着样本统计中的总营收如今有超过四分之一由英超俱乐部单独创造,凸显英格兰足球在欧洲足坛的经济分量持续增强。
更多俱乐部营收突破更高门槛:欧洲营业收入突破 2 亿欧元与 3 亿欧元的俱乐部数量
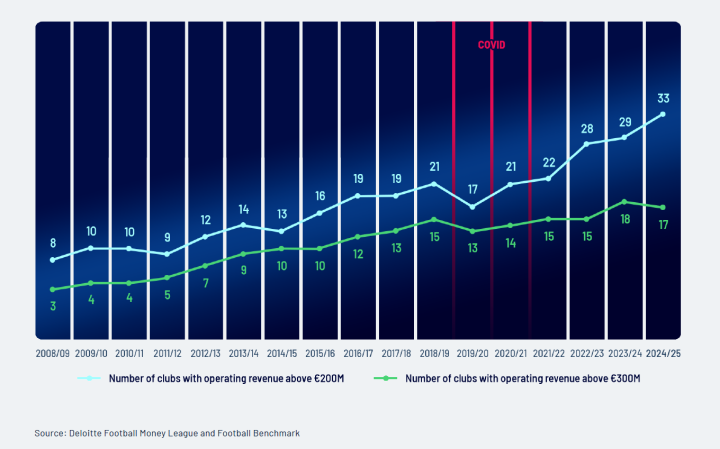
过去二十年间,年度营业收入突破 2 亿欧元、3 亿欧元门槛的俱乐部数量大幅增加,印证欧洲足坛财务精英群体持续壮大。2008/09 赛季仅有 8 家俱乐部营收超 2 亿欧元,只有 3 家突破 3 亿欧元,到 2024/25 赛季,这两个数字分别增长至 33 家和 17 家,3 亿欧元营收门槛最早在 2006/07 赛季由皇家马德里与曼联达成。皇家马德里在 2023/24 赛季成为全球首家年度营业收入突破 10 亿欧元的俱乐部,巴塞罗那则在 2025/26 赛季成为第二家达成该里程碑的俱乐部。曾经遥不可及的标杆,如今在欧洲顶级豪门之中,正变得越来越常见。
欧洲高营收俱乐部格局已发生改变:营业收入排名前十的俱乐部

自 2008/09 赛季以来,欧洲营业收入前十俱乐部的格局发生了巨大变化。在统计周期起始阶段,榜单内共有三家意大利俱乐部,而到 2024/25 赛季,意甲俱乐部已全部跌出前十,与此同时英超俱乐部的数量从 4 支增加至 6 支。
由此,当前营收前十的俱乐部仅来自四个国家:英格兰、西班牙、法国和德国。欧洲头部俱乐部的营收规模大幅增长,营收前十俱乐部的营业总收入翻了两倍多,从 2008/09 赛季的 27 亿欧元增长至 2024/25 赛季的 84 亿欧元。
财力集中效应在赛场之上有所体现:欧冠表现|2014/15–2025/26 赛季
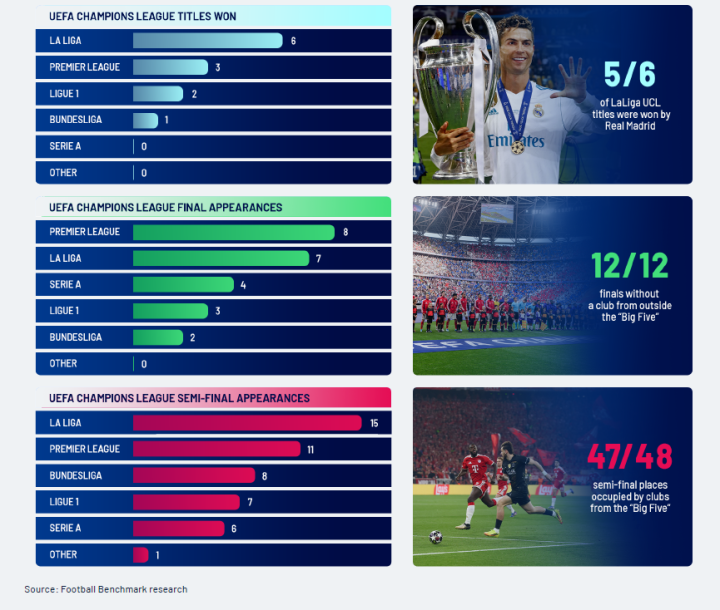
自 2014/15 赛季起,欧冠淘汰赛后期阶段长期由欧洲五大联赛俱乐部垄断,这一时间段内,没有非五大联赛球队闯入欧冠决赛,只有阿贾克斯曾在 2018/19 赛季打进半决赛。西甲球队闯入半决赛的次数最多,而英超球队晋级决赛的次数高居榜首,从冠军归属来看,资源集中现象更为明显:在统计周期内的 12 座欧冠冠军奖杯中,皇马独揽 5 座。尽管财务资源并不能直接决定竞技结果,但这些数据说明,欧洲俱乐部足球最高舞台的竞技成功,依然集中来自本土市场体量最大的联赛旗下俱乐部。
俱乐部营收模式如何演变:
欧洲头部俱乐部营收模式已发生转变--营收前十俱乐部的收入结构演变
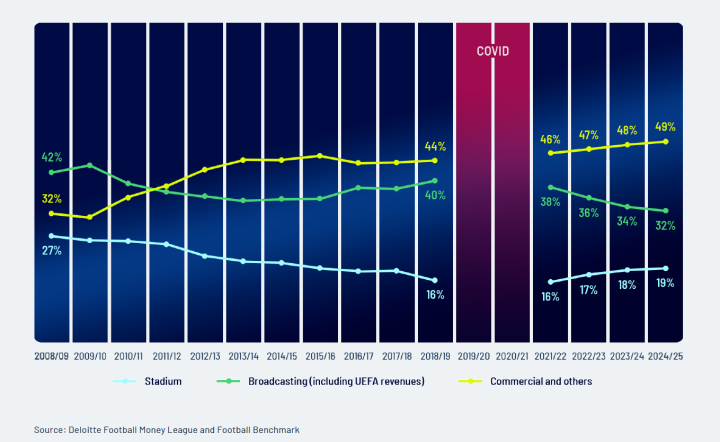
欧洲收入最高的一批俱乐部,其收入结构发生了显著变化。商业收入在营业总收入中的占比,从 2008/09 赛季的 32% 提升至 2024/25 赛季的 49%,在 2010 年代初超越转播收入,成为第一大收入来源。同一时期,转播收入占比由 42% 下降至 32%,球场及比赛日收入占比从 27% 降至 19%。这一结构性变化大多发生在统计周期的前半段,恰逢社交媒体与各类数字平台兴起,足球行业快速数字化、国际化。自 2010 年代中期之后,整体收入结构趋于稳定,这说明欧洲头部俱乐部的商业模式已逐步固化,商业收入成为其最核心的收入板块。
比赛日收入展现出极强韧性:欧洲俱乐部比赛日收入演变(统计样本:700 支顶级联赛俱乐部,单位:十亿欧元)
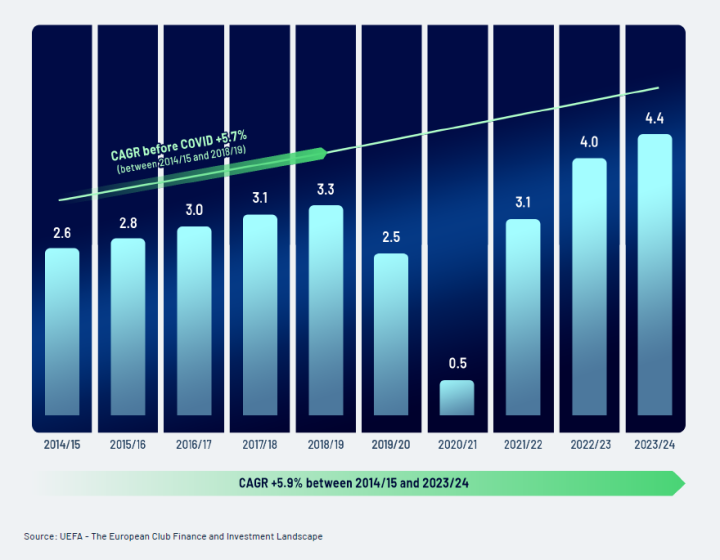
比赛日收入是受新冠疫情冲击最严重的收入板块,不过该板块复苏速度很快,收入和长期增速迅速超越疫情前水平。尽管具备这样的韧性,但在欧洲顶级联赛俱乐部的三大核心收入来源中,比赛日收入依旧是体量最小的一项。
欧战的财务权重持续上升:
欧洲俱乐部转播收入与欧战分成演变(统计样本:700 支顶级联赛俱乐部,单位:十亿欧元)
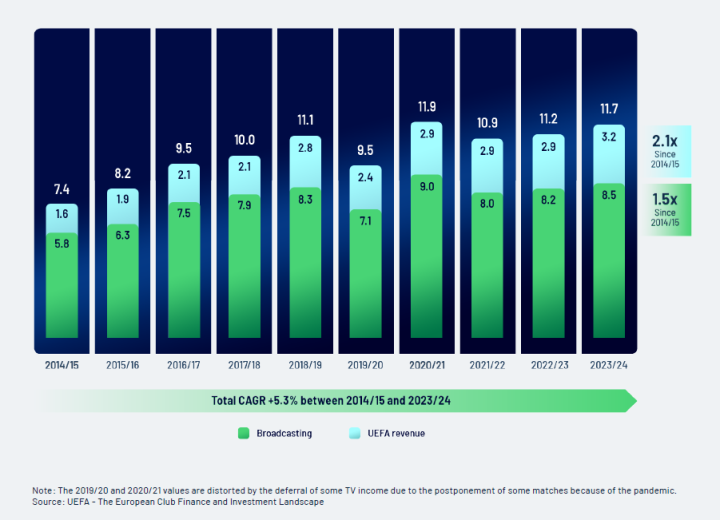
过去十年,转播收入始终是欧洲足球财务模式的基石之一,对于中小俱乐部而言更是如此。自 2014/15 赛季以来,国内联赛转播收入增长约 1.5 倍,而欧战相关收入则翻了一倍以上。这部分增长的原因来自新赛事的设立(欧协联),以及欧冠改制后赛制扩容、奖金收益大幅提升。对比 15 年前,欧战收入已经增长至原来四倍以上,在俱乐部营收中的重要性持续走高。
商业开发成为俱乐部核心战略重心--欧洲俱乐部商业及其他收入演变(统计样本:700 支顶级联赛俱乐部,单位:十亿欧元)
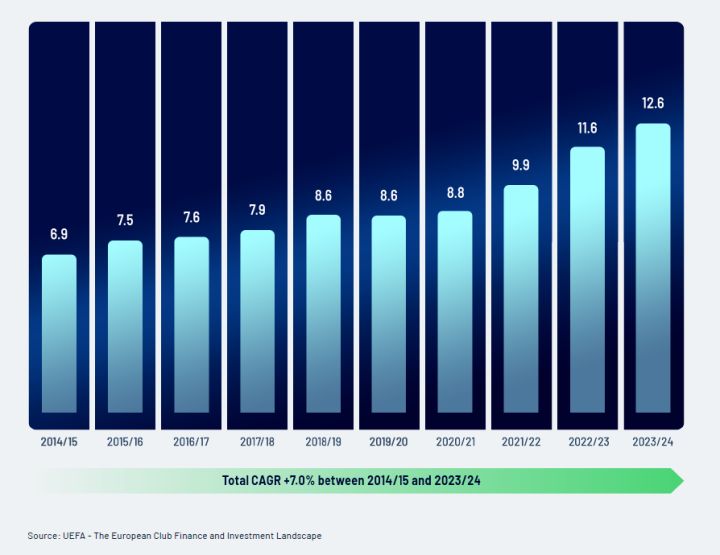
过去十年,商业收入是欧洲足坛增速最快的收入板块,复合年均增长率达到 7%,2023/24 赛季规模增至 126 亿欧元。由于商业合作协议大多为多年期合同,该收入板块在新冠疫情期间展现出最强韧性:收入仅增速放缓,并未出现负增长,后续赛季再度提速上涨。这一趋势表明,欧洲头部俱乐部愈发将商业开发列为核心战略重点,不断拓展传统收入板块之外的增收渠道,最大化挖掘营收潜力。
营收增长转化为创纪录的俱乐部估值:
欧洲头部俱乐部估值近乎增至三倍--欧洲 32 家估值最高俱乐部企业总价值演变
(2016–2026 年,单位:十亿欧元)
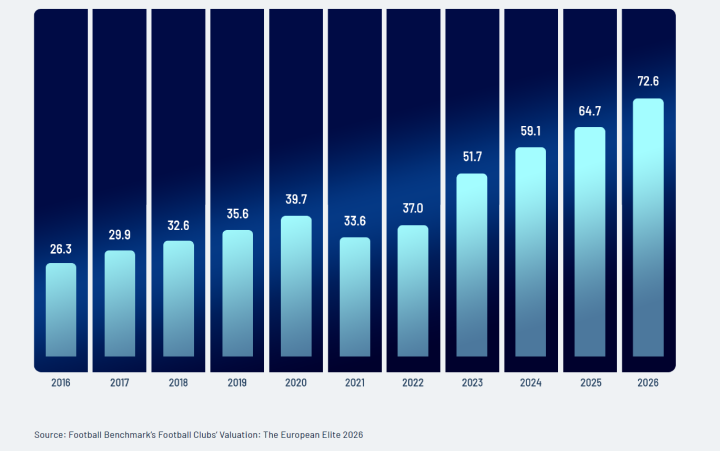
过去十年俱乐部营收持续增长,与此同时,其企业价值的涨幅更为迅猛。根据 Football Benchmark 2026 年报告,欧洲 32 家头部俱乐部的合计企业价值自 2016 年以来几乎增至三倍,在 2026 年达到 726 亿欧元的历史新高。这一增长不仅源于更高的营收与球队阵容身价,也体现出投资者越来越认可足球作为一类资产的价值。欧洲头部俱乐部之所以获得高估值,越来越取决于其能否创造长期、多元化且具备韧性的收入来源。
跻身欧洲精英俱乐部行列依旧难度极高--欧洲估值前十俱乐部企业价值演变
(2016–2026,单位:百万欧元)
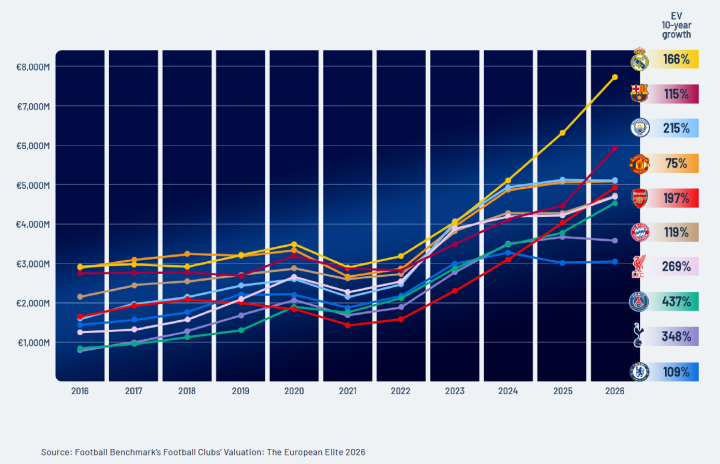
尽管足球行业发生了诸多重大变化,但过去十年间,欧洲估值前十俱乐部的榜单成员构成保持着惊人的稳定性。该周期内,仅有 11 家俱乐部曾跻身这份前十榜单,尤文图斯是当前榜单之外唯一曾经上榜的球队。虽然榜单名单变动不大,但俱乐部之间的估值差距已经大幅拉大。皇家马德里是毫无争议的市场领头羊。截至 2026 年 1 月 1 日,皇马成为首家企业价值突破 77 亿欧元的欧洲俱乐部,预计其企业价值还会继续上涨,与其他俱乐部拉开巨大差距,巩固自身全球足坛估值最高俱乐部的地位。

过去十五年,行业的标志性变化远不止营收持续增长,欧洲足球俱乐部的经济底层逻辑被重塑,整个行业的财务规模达到前所未有的水平。但这份增长红利并未平均分配,欧洲顶级豪门巩固了自身的财务优势,与其他俱乐部之间的绝对收入差距持续拉大,曾经遥不可及的营收门槛,如今在顶级俱乐部中已越来越常见。皇家马德里在 2025/26 赛季营业总收入突破 12 亿欧元,是这一演变过程中最新的里程碑,也树立了行业全新标杆。
与此同时,种种迹象表明欧洲足坛顶端格局已经愈发固化。近年来,高营收、高估值俱乐部的榜单成员相对稳定,赛场成绩层面也能看到同样的资源集中效应。自 2014/15 赛季以来,所有欧冠决赛参赛球队全部来自五大联赛,该周期内仅有一支非五大联赛球队打进欧冠半决赛。
另一方面,俱乐部的创收方式也在持续迭代,商业开发日益成为增长核心引擎,欧战分成的财务权重不断提升,俱乐部不断拓展收入来源,跳出传统的比赛日收入与转播收入两大板块。伴随着这些变化,俱乐部企业价值大幅上涨,反映出足球作为一类资产的吸引力不断上升,市场对欧洲头部俱乐部长期价值的信心持续增强。归根结底,俱乐部营收的变迁,讲述了一个行业在过去十余年间发生根本性变革的故事。随着欧洲足球持续发展,财务层面的成功,越来越不只取决于赛场竞技成绩,更取决于俱乐部能否打造可持续、多元化、具备全球竞争力的商业模式。
 拜仁慕尼黑
 多特蒙德
 斯图加特
 勒沃库森
 RB莱比锡
 营业执照
全部评论(1)
今天 19:16