 扫描下载

费耶诺德本赛季有望迎来重大财务利好。过去两个赛季,常规球员折旧加上特殊资产减值损失合计超过5000万欧元。根据我们对当前一线队阵容的测算,如果不再产生大额新减值计提,俱乐部该项总支出有望缩减近一半。这意味着球队不再需要每年依靠数千万欧元的转会盈利来覆盖这笔开支。
近几周,荷兰媒体解析了费耶诺德2025‑26财年的财务年报,梳理了俱乐部的收入、成本以及关键资产负债项目。其中一项内容格外值得关注:当前阵容的预期折旧情况显著改善,这会对球队未来几年的财务报表产生深远影响。
在亮眼的转会收入背后,隐藏着过去两个赛季沉重拖累业绩的成本项,如今这项开支终于迎来明显好转的契机。
账面价值与折旧价值的差别
举例说明:以1000万欧元签下一名球员,合同期5年。按照直线折旧法,每年资产负债表上将产生200万欧元折旧;一个赛季结束后,该球员剩余账面价值为800万欧元——也就是这笔转会投入中,尚未计入成本的部分。
当球员被出售时,其剩余账面价值会从资产表中移除,该球员的折旧计提就此终止。球员总购置成本 = 转会费 + 浮动奖金 + 经纪人佣金等相关费用。
俱乐部有时需要额外计提亏损:当球员账面价值已经无法通过场上价值收回时,就要做特殊资产减值。上一财年费耶诺德就为一线队球员计提了1440万欧元这类减值损失;一旦计提完成,该部分资产后续不再继续折旧。
高额转会收入,却仍被折旧重压
2024‑25赛季:常规折旧+特殊减值合计5500万欧元;2025‑26赛季该数字为5320万欧元。同期转会处置收益分别为6030万欧元、6260万欧元。
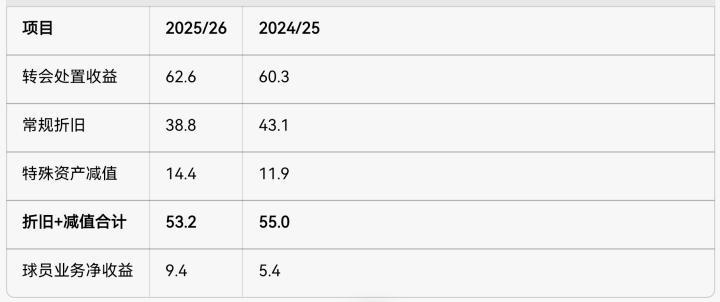
即便创下队史转会营收纪录,球员板块最终净收益依旧微薄,大部分转会所得都被折旧与减值消耗。
每年实现6000万欧元以上的转会收益,本身就是极难完成的任务。罗伯特·伊恩霍恩与德维·里高克斯的核心任务十分清晰:持续降低反复产生的折旧负担,避免每年都必须依靠大额资产减值来抹平账目。
举例:萨姆·斯泰因以1000万欧元加盟,合同4年,则每年折旧250万欧元;蒂亚克·恩斯特转会费500万欧元,合同4年,每年折旧125万欧元。
我们计算时同时参考球员买入、转出日期;合同续约时,则将剩余账面价值平摊至续约之后剩余的合同年限内。
当前一线队球员转会成本与年度折旧估算(单位:百万欧元)|
|球员合计|76.7|3.8|20.9|+30%附加估算(经纪人佣金、其他附加成本等)|+630万欧元
✅ 估算全年折旧总额 ≈ 2720万欧元
上表2090万欧元仅为转会基础成本折旧,不含佣金、其他附加费用与浮动奖金。我们增加30%系数估算相关成本,对应新增630万欧元,因此本赛季预估折旧总额约2720万欧元。
俱乐部账面上全部球员原始购置成本(含已离队球员)约1.335亿欧元;全部资产账面价值约1.68亿欧元;两者差额约3450万欧元,约占转会总额26%,主要来自浮动奖金、附加条款。财报中最多确认1320万欧元的潜在应付奖金;奖金兑现时间取决于球员出场、球队成绩等条件,一旦触发,新增购置成本将在剩余合同期内分期折旧。
费耶诺德账面仍有1440万欧元的特殊减值计提空间,只要有充分依据,仍可对部分球员做减值处理。阵中贡萨洛·博尔热斯等球员、长期伤号,还有卡里略都存在相关可能性;俱乐部今夏原本尝试出售/外租卡里略,但直到9月1日关窗之前都未能完成交易。
若费耶诺德进一步降低球员账面价值,剩余合同期内常规折旧就会继续减少,单名球员年度折旧金额随之下降。我们结合财报测算后得出:
当前常规折旧基线为3880万欧元;若不再新增特殊减值,总折旧+减值成本有望降至2720万欧元,相比此前两个赛季近乎减半。
冬窗引援会改变这笔测算,新援会带来新增折旧。对比阿贾克斯、PSV埃因霍温等荷甲对手,费耶诺德当前财务压力明显低于连续两个赛季承受高额折旧负担的两家俱乐部。
财报显示资产负债表日后完成的转会,带来约1900万欧元的处置收益,已经覆盖预估2720万折旧当中相当一部分缺口;剩余约800万欧元仍需要后续转会交易补足。
转会收益来源包含:过往转会的浮动奖金兑现、二次转会分成等。良好的球员出售可以显著改善俱乐部财务,但若转会收入不及预期,球队依然会面临不小的财务压力。
竞技层面,欧冠小组赛阶段的出色战绩能够带来丰厚奖金,有效对冲财务压力;主教练带领球队持续稳定发挥,同样有助于控制阵容迭代成本,减少大额资产减值的风险。
 费耶诺德
 营业执照
全部评论