 扫描下载

据《Xports News》记者金贤基报道,前国脚金英权(36岁,蔚山HD)因质疑海外缴税的国内所得税抵扣方式,提起撤销8亿韩元综合所得税税款的诉讼,但最终败诉。

这起案件的核心意思是,人在多个国家赚取的收入所对应的税额抵扣,应当按税法规定的标准分国家分别计算。
18日,据韩联社报道,大法院三部(主审大法官吴锡俊)上月23日就金英权起诉蔚山税务署长、要求撤销综合所得税征收处置的案件,维持了下级法院原告败诉判决。
金英权2012年6月至2018年12月效力于当时中国顶级俱乐部广州恒大。2019年1月至2021年12月,他在日本J联赛大阪钢巴踢球,2022年1月起效力于K联赛1的蔚山HD。
这起诉讼的争议点在于,金英权在海外缴纳的税款,究竟应如何在韩国国内所得税中抵扣。
按照所得税法,韩国居民如果在国外取得收入并缴税,为防止双重征税,可以在一定限额内从国内所得税中抵扣这部分税款。
其中,超过抵扣限额、未能抵扣的金额,可以结转到下一年以后继续抵扣。
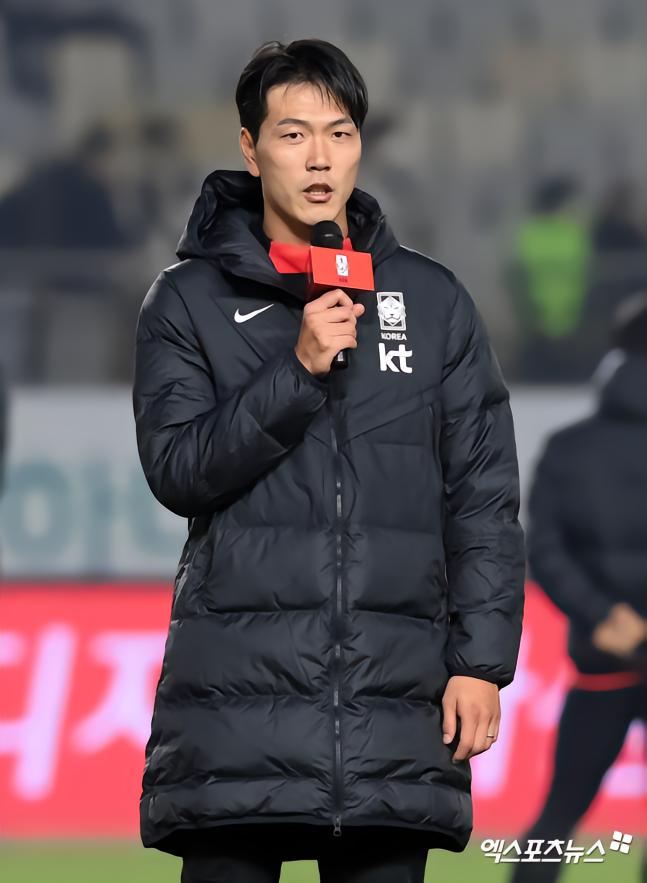
金英权在2018年于中国缴纳的税款中,约6亿韩元因超过抵扣限额,未能从国内所得税中抵扣。
此后,他在2019年至2021年于日本获得收入并在韩国申报缴纳所得税时,把日本缴纳的税款和2018年中国税款中未抵扣的6亿韩元一并计算并申请抵扣。
税务部门认为,金英权没有按照国家分别计算抵扣限额,因此不承认结转抵扣。
税务部门还重新核算税额,在他已缴纳的10亿7000万韩元综合所得税之外,另行追加征收8亿3000万韩元。
所得税法施行令规定,在计算外国所得税额抵扣限额时,“若国外事业场所在两个以上国家,应按国家分别计算”,也就是适用按国家划分限额的方式。
金英权不服这一处置,先提起税务争议审判,但遭驳回,随后向法院起诉。
金英权主张,自己在2019年至2021年期间居住在日本并开展社会经济活动,不属于韩国居民。
他还主张,按国家划分限额的方式,只适用于同一课税期间内在两个以上国家设有事业场所的情况,而不适用于自己这种先后在中国、日本活动、时间并不重叠的情况。
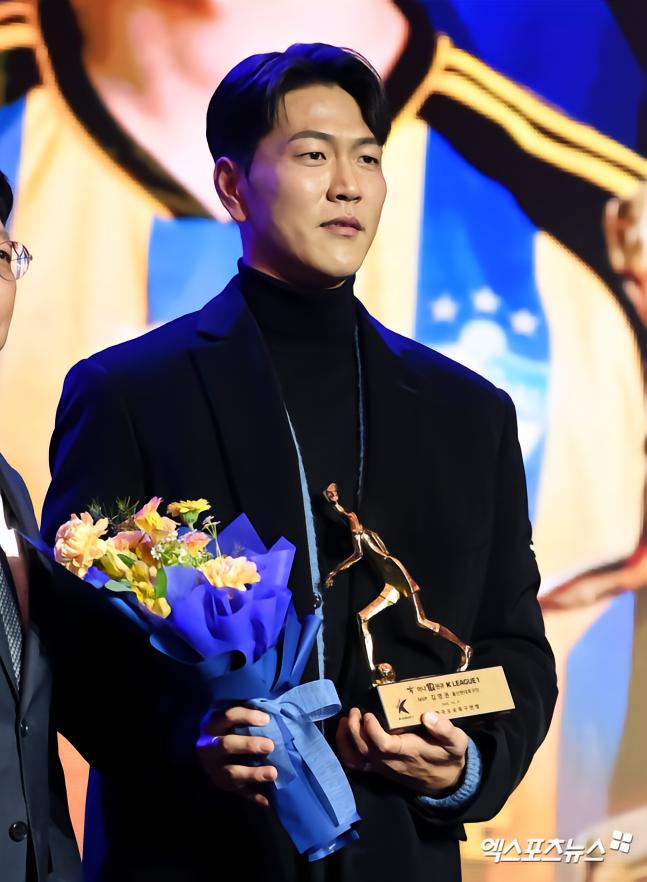
不过,从一审、二审到大法院,法院都没有接受金英权的主张。
法院首先认定,2019年至2021年期间,金英权根据韩日税收协定属于韩国居民。
法院认为,虽然金英权在韩国和日本都设有永久住所,但与他在人身和经济关系上更密切的缔约国是韩国。
法院指出,他在日本取得的大部分收入都汇回韩国并在韩国消费,还在韩国进行房地产交易、与家人居住在首尔的公寓里,并在韩国经营足球教育相关公司和出租业务获取收入。
关于国家分别计算限额的问题,法院解释称:“并不一定只限于同一课税期间内国外事业场所有两个以上的情况,只要跨不同课税期间在两个以上国家有国外事业场所,也应适用这一方式。”
法院的意思是,像金英权这样,随着海外所属球队变更,每个课税期间收入产生的国家不同,也仍然要按国家分别计算抵扣限额。
最终,法院明确表示,2018年在中国缴纳但未能抵扣、结转下来的税额,不能拿去抵扣日本收入对应的限额。
 蔚山HD
 首尔
 金英权
 营业执照
全部评论